

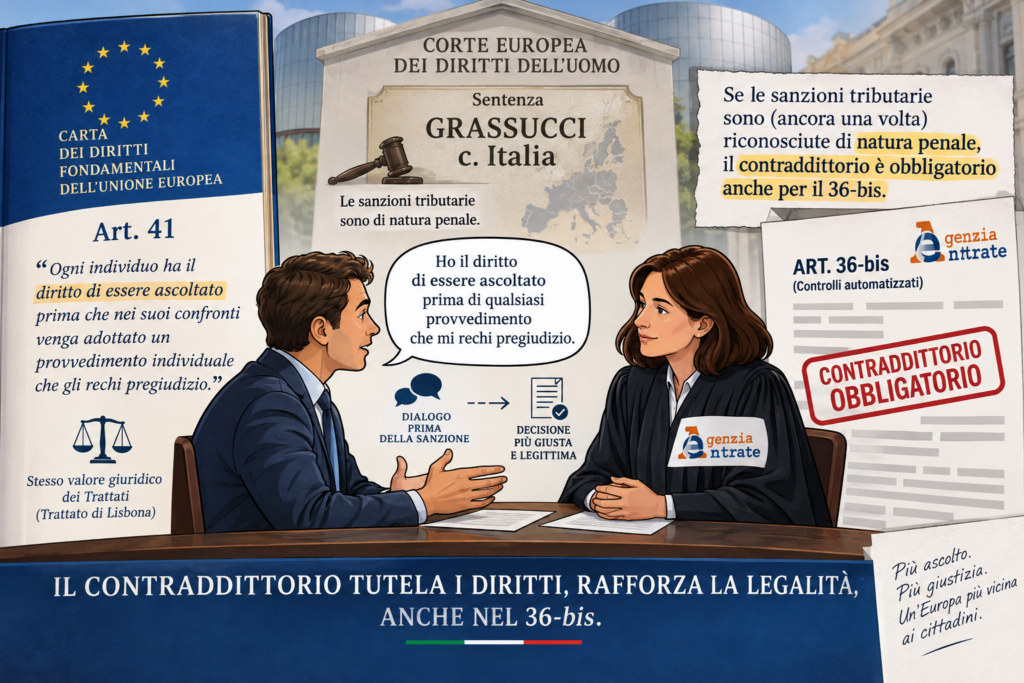
Cartelle ex articolo 36-bis, il contraddittorio necessario alla luce della sentenza Cedu Grassucci e altri contro Italia
La natura punitiva delle sanzioni tributarie riapre il confronto sulle garanzie difensive e sulla necessità del contraddittorio. La disparità tra Iva e Ires pone il problema del divieto di discriminazione inversa e della legittimità costituzionale delle esclusioni.
La sentenza della Corte europea dei diritti dell’uomo dell’8 ottobre 2026, Grassucci e altri contro Italia, offre nuovi argomenti per ripensare il contraddittorio endoprocedimentale nella liquidazione automatizzata delle imposte prevista dall’articolo 36-bis del Dpr 600/1973.
La Corte di Strasburgo, pur pronunciandosi sull’eccessiva durata dei giudizi tributari e sull’applicabilità delle garanzie convenzionali, ha ribadito che le sanzioni tributarie possono avere natura sostanzialmente penale, indipendentemente dalla loro qualificazione amministrativa.
Tale principio assume rilievo anche per le cartelle emesse a seguito dei controlli automatizzati, nelle quali la pretesa tributaria può comprendere imposte, interessi e sanzioni aventi finalità punitive e deterrenti.
L’articolo 6-bis dello Statuto dei diritti del contribuente, introdotto dal Dlgs 219/2023, riconosce il principio generale del contraddittorio informato ed effettivo, ma ne esclude l’applicazione per gli atti automatizzati, sostanzialmente automatizzati, di pronta liquidazione e di controllo formale individuati dal Dm 24 aprile 2024.
Una scelta legislativa che merita di essere riesaminata, soprattutto quando l’attività di liquidazione non si esaurisce in semplici operazioni aritmetiche, ma incide sulla posizione sostanziale del contribuente e comporta conseguenze sanzionatorie.
Il contraddittorio dovrebbe infatti intervenire prima della formazione del ruolo, quando l’Amministrazione è ancora nelle condizioni di correggere eventuali errori, valutare i chiarimenti del contribuente ed evitare l’insorgenza di un contenzioso.
La stessa disciplina nazionale, attraverso l’articolo 36-bis, comma 3, e l’articolo 6, comma 5, dello Statuto, già contempla specifiche forme di interlocuzione preventiva, particolarmente rilevanti quando sussistano incertezze su aspetti significativi della dichiarazione.
Le norme europee importanti sono:
L’art. 41 della Carta UE dei diritti fondamentali (che in forza del Trattato di Lisbona ha acquisito lo stesso valore giuridico dei Trattati), con riguardo all’attività di istituzioni ed organi dell’Unione europea, prevede il diritto di ogni individuo di essere ascoltato prima che nei suoi confronti venga adottato un provvedimento individuale che gli rechi pregiudizio.
L’Art. 6 CEDU: garanzie dell’equo processo applicabili anche alle sanzioni amministrative sostanzialmente penali.
L’art. 46 CEDU, che obbliga gli Stati a conformarsi alle sentenze definitive pronunciate nelle controversie di cui sono parti.
Il divieto di discriminazione inversa tra Iva e Ires
Il profilo più delicato riguarda, tuttavia, la disparità delle garanzie riconosciute ai contribuenti in ragione della natura del tributo.
La Corte di giustizia dell’Unione europea, con la sentenza Sopropé del 18 dicembre 2008 (C-349/07), ha riconosciuto il diritto di essere ascoltati prima dell’adozione di un provvedimento lesivo nell’ambito di applicazione del diritto unionale.
Le Sezioni Unite della Cassazione, con la sentenza 24823/2015, hanno conseguentemente distinto i tributi armonizzati, come l’Iva, dalle imposte nazionali, come Irpef e Ires, subordinando per queste ultime l’obbligo del contraddittorio a una specifica previsione normativa.
Ne deriva una possibile disparità difficilmente giustificabile sul piano della ragionevolezza costituzionale: due contribuenti sottoposti alla medesima procedura di liquidazione possono beneficiare di garanzie difensive differenti soltanto perché la pretesa riguarda, rispettivamente, l’Iva oppure l’Ires.
Il problema richiama il divieto delle cosiddette discriminazioni inverse, previsto dall’articolo 53 della legge 234/2012, che impedisce l’applicazione di disposizioni o prassi interne discriminatorie nei confronti dei cittadini italiani rispetto al trattamento garantito ai cittadini dell’Unione europea.
Sebbene tale disposizione non disciplini direttamente la distinzione tra tributi armonizzati e nazionali, il principio che esprime, letto insieme all’articolo 3 della Costituzione, offre un significativo argomento per contestare l’irragionevolezza di garanzie procedimentali differenziate in situazioni sostanzialmente equivalenti.
La Corte costituzionale, anche nella sentenza 31/2025, ha affrontato il tema delle discriminazioni alla rovescia, richiamando il quadro normativo e costituzionale di riferimento.
La questione diventa particolarmente evidente quando la stessa cartella, derivante dal medesimo controllo automatizzato, contenga contemporaneamente Iva e Ires, con sanzioni aventi identica funzione repressiva e deterrente.
Non sembra ragionevole che il contribuente debba poter esercitare il diritto di essere ascoltato per la componente Iva e possa invece esserne privato per quella Ires, pur in presenza delle medesime esigenze difensive.
La differente origine normativa delle imposte giustifica la diversità delle fonti di tutela, ma non necessariamente una diversa intensità delle garanzie fondamentali.
La sentenza Grassucci rafforza questa riflessione: la natura sostanzialmente penale delle sanzioni tributarie non dipende dal carattere armonizzato o nazionale dell’imposta cui esse si riferiscono.
Occorre precisare che la pronuncia della Cedu non ha sancito un obbligo generalizzato di contraddittorio preventivo per tutte le cartelle automatizzate. Tuttavia, i principi convenzionali che richiama rendono ancora più attuale l’esigenza di verificare se le esclusioni normative siano compatibili con una tutela effettiva e proporzionata del diritto di difesa.
La questione di legittimità costituzionale
In questa prospettiva, potrebbe porsi una questione di legittimità costituzionale dell’esclusione del contraddittorio nei procedimenti di liquidazione automatizzata, con particolare riferimento all’articolo 3 della Costituzione, anche in relazione agli articoli 24, 53 e 97, valorizzando il divieto di discriminazione inversa.
Non si tratta di affermare l’automatica applicazione del diritto europeo alle imposte nazionali, bensì di verificare se il legislatore possa legittimamente assicurare garanzie differenti a contribuenti che si trovano in situazioni sostanzialmente analoghe.
La semplificazione delle procedure di riscossione costituisce un’esigenza meritevole di tutela, ma non dovrebbe prevalere indiscriminatamente sull’effettività del diritto di difesa.
Il contraddittorio deve trovare il proprio spazio nella fase di liquidazione, prima che la pretesa venga cristallizzata nel ruolo. La tutela del contribuente non dovrebbe dipendere dalla natura dell’imposta, ma dall’effettiva incidenza dell’azione amministrativa sui suoi diritti.
È su questo terreno che la sentenza Grassucci può contribuire ad aprire una nuova riflessione sulla compatibilità costituzionale e convenzionale dell’attuale disciplina dei controlli automatizzati.
Milano 13/10/2026
Avv. Giuseppe Marino