

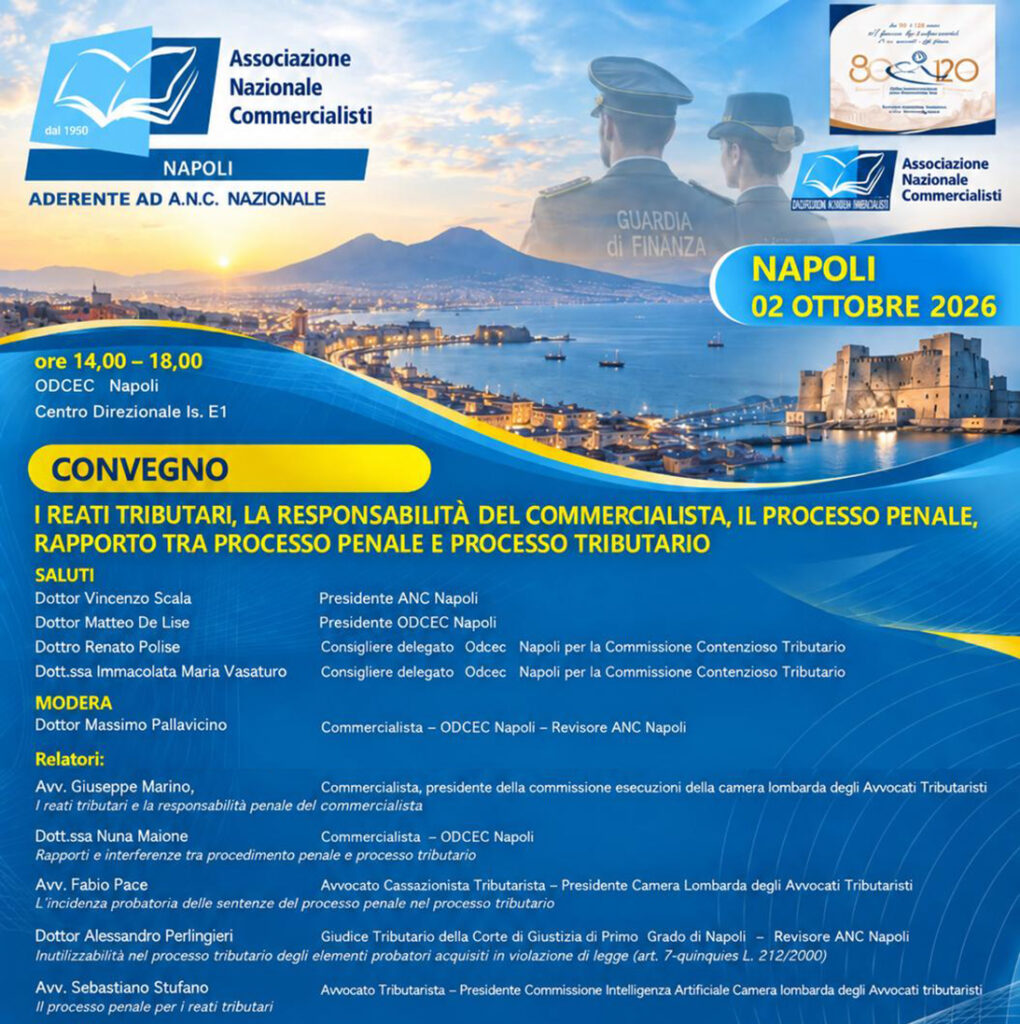
Omessi versamenti, reati tributari, rapporti tra processo penale e processo tributario, efficacia del giudicato penale e inutilizzabilità delle prove illegittimamente acquisite: questi alcuni dei temi affrontati nel corso del convegno svoltosi presso l’Ordine dei Dottori Commercialisti e degli Esperti Contabili di Napoli.
Il 2 ottobre 2026, presso la sede dell’Ordine dei Dottori Commercialisti e degli Esperti Contabili di Napoli, si è tenuto il convegno dedicato al diritto penale tributario, organizzato nell’ambito delle iniziative dell’Associazione Nazionale Dottori Commercialisti.
Sono intervenuti quali relatori gli Avv.ti Giuseppe Marino, Sebastiano Stufano e Fabio Pace, tutti appartenenti alla Camera Lombarda degli Avvocati Tributaristi, il Dott. Alessandro Perlingieri, giudice tributario, e la Dott.ssa Nuna Maione.
Ha moderato i lavori il Dott. Massimo Pallavicino.
L’incontro ha affrontato alcuni dei problemi oggi più delicati nel rapporto tra obbligazione tributaria e responsabilità penale, con particolare attenzione alle conseguenze che determinate scelte compiute dal contribuente nella fase amministrativa e della riscossione possono produrre anche sul versante penale.
Omesso versamento IVA: attenzione alla soglia penale e alla rateizzazione
Uno dei primi temi affrontati è stato quello dell’omesso versamento dell’IVA.
La soglia di rilevanza penale è fissata in 250.000 euro per ciascun periodo d’imposta. La disciplina vigente prevede che il reato sia configurabile quando il contribuente non versi l’IVA dovuta, oltre tale soglia, entro il 31 dicembre dell’anno successivo a quello di presentazione della dichiarazione annuale, sempre che il debito tributario non sia in corso di regolare estinzione mediante la rateazione prevista dalla legge.
Particolare interesse ha suscitato l’intervento dell’Avv. Giuseppe Marino, che ha richiamato l’attenzione dei professionisti sull’importanza di valutare attentamente l’importo del debito prima di accedere alla rateizzazione.
Il punto è estremamente pratico.
Si immagini un contribuente che presenti un debito IVA pari a 252.000 euro.
Se, prima dell’operazione di rateizzazione, versa 3.000 euro, il debito scende a 249.000 euro, collocandosi al di sotto della soglia ordinaria dei 250.000 euro.
La situazione può essere ben diversa quando si accede alla rateizzazione senza avere preventivamente ridotto l’esposizione.
La riforma, infatti, stabilisce che, in caso di decadenza dal beneficio della rateazione, assume rilevanza penale il debito residuo superiore a 75.000 euro per l’IVA.
È quindi necessario evitare automatismi.
Non sempre la richiesta di una rateizzazione rappresenta, da sola, la scelta più prudente sotto il profilo penale. Prima di procedere occorre verificare la posizione complessiva del contribuente, l’entità del debito, la sostenibilità delle rate e soprattutto le conseguenze di un’eventuale futura decadenza.
Da qui il messaggio emerso durante il convegno: prima di rateizzare un debito tributario che si colloca in prossimità della soglia penale, occorre valutare se sia possibile ridurne preventivamente l’importo al di sotto della soglia ordinaria.
Una scelta effettuata senza considerare anche il profilo penal-tributario può infatti produrre conseguenze molto diverse da quelle immaginate dal contribuente.
Omesso versamento delle ritenute: la soglia dei 150.000 euro e il limite di 50.000 euro
Considerazioni analoghe sono state svolte in relazione all’omesso versamento delle ritenute.
La soglia ordinaria di punibilità è pari a 150.000 euro per ciascun periodo d’imposta.
Anche in questo caso la riforma ha assunto particolare rilievo per le situazioni nelle quali il debito venga rateizzato: qualora si verifichi la decadenza dalla rateazione, la responsabilità penale viene in rilievo quando il debito residuo sia superiore a 50.000 euro.
La differenza tra la soglia ordinaria e quella applicabile al debito residuo dopo la decadenza dalla rateizzazione rende evidente quanto sia necessario che commercialista, consulente e difensore penal-tributario operino in maniera coordinata.
La gestione del debito fiscale non può più essere considerata soltanto una questione finanziaria.
Può diventare una vera e propria scelta di strategia difensiva preventiva.
Le ritenute previdenziali dei dipendenti
Nel corso dei lavori è stato poi affrontato il tema dell’omesso versamento delle ritenute previdenziali, con particolare riferimento alla quota trattenuta al lavoratore dipendente e posta a suo carico.
È stato sottolineato come, soprattutto nelle imprese che attraversano momentanee difficoltà finanziarie, sia opportuno distinguere con precisione la parte dei contributi gravante sull’impresa da quella trattenuta sulla retribuzione del dipendente.
L’indicazione pratica rivolta ai professionisti è stata quella di sensibilizzare anche i consulenti del lavoro, affinché nei prospetti contributivi venga chiaramente individuata la quota riferibile alle ritenute operate sui dipendenti e venga valutata con particolare attenzione la possibilità di procedere prioritariamente al relativo versamento.
Il tema assume particolare importanza perché il mancato pagamento di somme già trattenute al lavoratore presenta caratteristiche sostanzialmente diverse rispetto al semplice mancato adempimento di un debito proprio dell’impresa.
Occultamento delle scritture contabili e fatturazione elettronica
Altro argomento di notevole interesse è stato quello del reato di occultamento o distruzione delle scritture e dei documenti contabili.
La fattispecie penale presuppone che la condotta sia realizzata in modo da non consentire la ricostruzione dei redditi o del volume d’affari.
Durante il dibattito è stata proposta una riflessione particolarmente attuale: quale spazio concreto può residuare per tale fattispecie quando l’impresa utilizza integralmente la fatturazione elettronica e l’Amministrazione finanziaria dispone direttamente, tramite i propri sistemi informatici, delle fatture emesse e ricevute?
Il punto sollevato è essenzialmente probatorio.
Se l’Amministrazione è già nella disponibilità dei dati relativi alle operazioni attive e passive, diventa necessario interrogarsi, caso per caso, sulla effettiva possibilità di sostenere che l’occultamento della documentazione abbia realmente impedito la ricostruzione del reddito o del volume d’affari.
Non si tratta di affermare che la fatturazione elettronica renda astrattamente impossibile qualsiasi condotta penalmente rilevante, ma certamente essa può incidere in maniera decisiva sulla verifica di uno degli elementi costitutivi del reato: l’impossibilità di ricostruire la posizione fiscale del contribuente.
È un tema destinato ad assumere sempre maggiore importanza con la progressiva digitalizzazione dell’intero sistema tributario.
Dal doppio binario al nuovo rapporto tra processo penale e processo tributario
Una parte centrale del convegno è stata dedicata all’evoluzione storica del rapporto tra processo penale e processo tributario.
È stato ricostruito il passaggio dalla vecchia pregiudiziale tributaria, attraverso la lunga stagione del cosiddetto doppio binario, sino alla più recente riforma che ha attribuito, a determinate condizioni, efficacia vincolante nel processo tributario alla sentenza penale irrevocabile di assoluzione.
Per molti anni si è assistito ad una situazione difficilmente comprensibile per il cittadino: lo stesso soggetto poteva essere definitivamente assolto in sede penale per un determinato fatto ed essere, contemporaneamente, considerato responsabile sul piano tributario sulla base dei medesimi accadimenti.
Due processi, due sistemi probatori e, talvolta, due verità processuali opposte.
La riforma del 2024 ha segnato un’importante inversione di tendenza.
L’art. 21-bis del D.Lgs. n. 74/2000 – disciplina destinata a confluire nel Testo unico della giustizia tributaria – ha previsto che la sentenza irrevocabile di assoluzione pronunciata a seguito di dibattimento perché il fatto non sussiste o perché l’imputato non lo ha commesso, nei confronti del medesimo soggetto e sugli stessi fatti materiali oggetto del giudizio tributario, abbia efficacia di giudicato anche nel processo tributario.
La stessa Corte costituzionale, con la sentenza n. 50 del 13 aprile 2026, è intervenuta sulla disciplina, confermandone la legittimità costituzionale e riconoscendo la scelta del legislatore di attribuire rilevanza alla sentenza penale assolutoria nel processo tributario, nei limiti e secondo le condizioni previste dalla norma.
Quando la denuncia penale diventava uno strumento dell’accertamento tributario
Nel corso del convegno non è mancata una riflessione critica sull’utilizzo, verificatosi soprattutto in passato, della denuncia penale anche ai fini del raddoppio dei termini di accertamento.
È stato evidenziato come la trasmissione della notizia di reato abbia avuto, in alcune vicende, conseguenze rilevantissime anche sul procedimento tributario.
Il rischio segnalato dai relatori è quello di trasformare il procedimento penale da strumento destinato all’accertamento di un reato in un elemento capace di condizionare indirettamente anche la percezione della vicenda tributaria.
La presenza di un procedimento penale, infatti, non può trasformarsi in una sorta di marchio preventivo di colpevolezza del contribuente.
Il processo deve accertare i fatti.
La denuncia, per sua stessa natura, non è una sentenza e non può essere utilizzata per rappresentare il contribuente come un evasore o, peggio ancora, come un criminale prima che la responsabilità sia stata effettivamente accertata.
Per molti anni, inoltre, il sistema del doppio binario ha consentito il paradosso per cui un contribuente potesse risultare innocente penalmente e, sugli stessi fatti, soccombente in sede tributaria.
La nuova disciplina tenta almeno in parte di superare questa frattura.
L’art. 654 c.p.p. e l’efficacia della sentenza penale negli altri giudizi
Nel dibattito è stata richiamata anche l’importanza dell’art. 654 del codice di procedura penale, norma fondamentale per comprendere i rapporti tra giudizio penale e altri giudizi.
La disposizione disciplina, in presenza di determinati presupposti, l’efficacia della sentenza penale irrevocabile nei giudizi civili o amministrativi nei quali sia necessario accertare gli stessi fatti materiali già esaminati dal giudice penale.
Storicamente, tuttavia, tale disposizione non ha comportato un automatico trasferimento del giudicato penale nel processo tributario.
Ed è proprio questa autonomia che ha alimentato per anni il cosiddetto doppio binario.
La nuova disciplina penal-tributaria ha oggi introdotto una previsione specifica a favore del contribuente assolto con determinate formule, creando un collegamento molto più forte fra i due giudizi.
La Corte di Cassazione ha già avuto modo di applicare la nuova disposizione, riconoscendone l’operatività quale ius superveniens anche in procedimenti tributari ancora pendenti.
Le prove illegittimamente acquisite: dall’art. 191 c.p.p. al nuovo Statuto del contribuente
Un ulteriore argomento di particolare interesse ha riguardato il problema delle prove illegittimamente acquisite.
Nel processo penale, l’art. 191 c.p.p. sancisce il principio per cui le prove acquisite in violazione dei divieti stabiliti dalla legge non possono essere utilizzate.
Per lungo tempo la giurisprudenza tributaria ha seguito un orientamento molto più permissivo, affermando che un elemento acquisito illegittimamente secondo le regole del procedimento penale potesse comunque essere utilizzato ai fini tributari, salvo particolari violazioni o specifici divieti.
Emblematico è stato il caso della cosiddetta “Lista Falciani”, rispetto alla quale la Cassazione aveva ammesso l’utilizzazione in sede fiscale di dati di provenienza illecita, giunti poi nella disponibilità dell’Amministrazione finanziaria.
Anche sotto questo profilo il quadro normativo è però profondamente cambiato.
Il nuovo art. 7-quinquies della legge n. 212/2000, rubricato “Vizi dell’attività istruttoria”, dispone oggi espressamente:
“Non sono utilizzabili ai fini dell’accertamento amministrativo o giudiziale del tributo gli elementi di prova acquisiti oltre i termini di cui all’articolo 12, comma 5, o in violazione di legge”.
La disposizione rappresenta un passaggio di grande importanza nella tutela del contribuente perché introduce espressamente anche nell’ordinamento tributario una vera regola di inutilizzabilità della prova illegittimamente acquisita.
Il principio non è soltanto processuale.
Esso interviene ancora prima, sulla stessa attività istruttoria dell’Amministrazione: una prova acquisita contra legem non dovrebbe diventare il fondamento né dell’accertamento amministrativo né della successiva decisione giudiziale.
Un diritto penale tributario sempre più intrecciato con la difesa fiscale
Dal confronto sviluppatosi durante il convegno è emerso con chiarezza un dato: oggi diritto tributario e diritto penale tributario non possono più essere affrontati separatamente.
La scelta di pagare una determinata somma, la decisione di presentare una domanda di rateizzazione, l’eventuale decadenza dal piano, la strategia seguita durante una verifica fiscale, la consegna o meno della documentazione contabile e persino le contestazioni sulla legittimità dell’acquisizione delle prove possono avere conseguenze che vanno ben oltre il semplice rapporto con il Fisco.
La difesa deve quindi iniziare prima del processo.
Commercialista, avvocato tributarista, penalista e consulente del lavoro devono essere in grado di dialogare tra loro, perché una scelta apparentemente corretta dal punto di vista fiscale o finanziario può produrre conseguenze molto rilevanti sotto il profilo penale.
Allo stesso tempo, la recente evoluzione legislativa sembra segnare un progressivo rafforzamento delle garanzie del contribuente: maggiore rilevanza della sentenza penale assolutoria, attenzione all’identità dei fatti accertati nei diversi giudizi e, soprattutto, inutilizzabilità delle prove acquisite in violazione della legge.
Sulla responsabilità del commercialista
Viene richiamato il precedente comunicato del presidente ANC dott. Marco Cuchel del 30 aprile 2026, nel quale si denunciava il rischio di trasformare il professionista in un “garante universale della posizione fiscale del cliente” una sorta di controllore non retribuito, con una responsabilità considerata sproporzionata rispetto alla natura dell’incarico professionale.
Il messaggio conclusivo emerso dal convegno di Napoli può quindi essere sintetizzato in un principio molto semplice:
Nel moderno diritto tributario non è più sufficiente verificare quanto il contribuente deve pagare; occorre comprendere anche quando, come e perché deve pagare, quali conseguenze produca ogni scelta e con quali prove l’Amministrazione finanziaria intenda sostenere la propria pretesa.
Viene sottolineata l’importanza del commercialista come figura di competenza e professionalità per la tutela del contribuente, ma nello stesso tempo la necessità di un intervento legislativo per tutelare questa categoria professionale ormai presa di mira e considerata come la causa dei mali dell’evasione fiscale.
È proprio nell’intersezione tra questi elementi che si gioca oggi una parte decisiva della tutela effettiva del contribuente.
Napoli,li 04/10/2026
Avv. Giuseppe Marino