

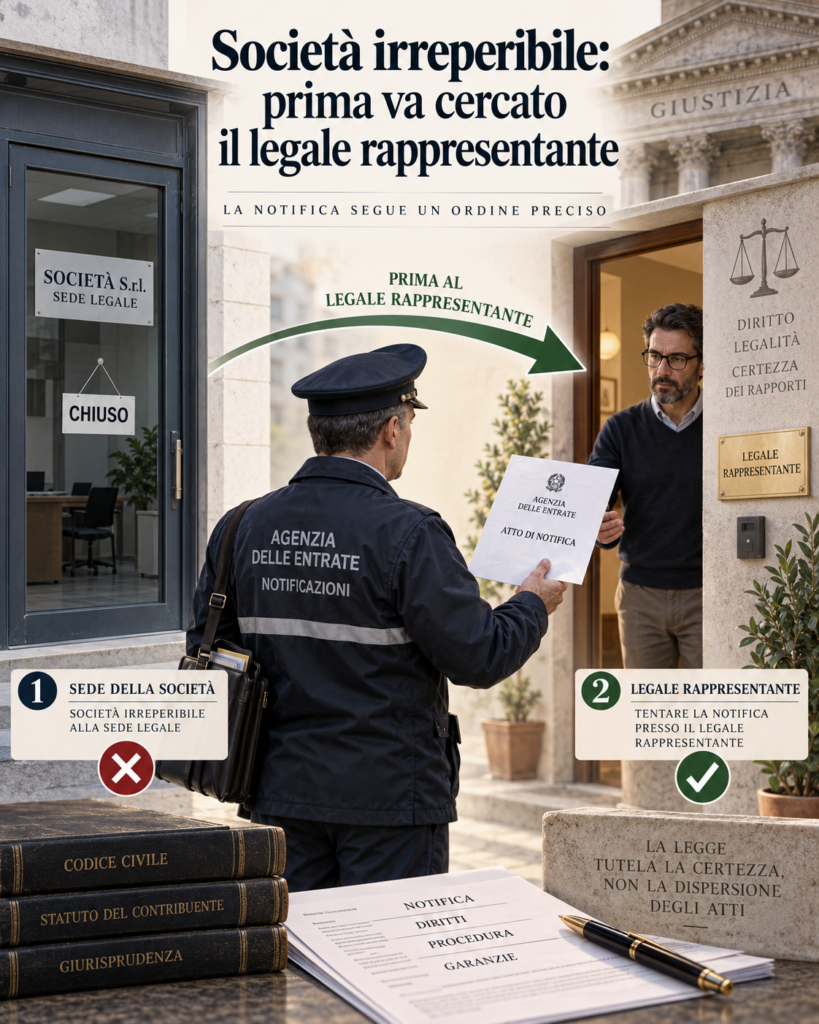
Notifica tributaria a Società irreperibile, la Cassazione: prima di ricorrere alla notifica per irreperibilità occorre ricercare il legale rappresentante
La Suprema Corte, con l’ordinanza n. 22709 del 6 agosto 2025, ribadisce che l’irreperibilità della società presso la sede legale non legittima automaticamente il ricorso alle procedure notificatorie previste per gli irreperibili. Necessario il preventivo tentativo di notificazione nei confronti del legale rappresentante.
La notificazione degli atti tributari alle società non può trasformarsi in un adempimento meramente formale, né l’irreperibilità dell’ente presso la sede legale può giustificare automaticamente il ricorso alle procedure eccezionali previste per i soggetti irreperibili. È questo il principio ribadito dalla Corte di Cassazione, Sezione tributaria, con l’ordinanza n. 22709, pubblicata il 6 agosto 2025, che interviene su una questione di particolare rilevanza nel contenzioso tributario e nelle procedure di riscossione.
La vicenda trae origine dall’impugnazione di un’intimazione di pagamento relativa a una cartella esattoriale per IVA dell’anno 2006, la cui notificazione era stata eseguita nei confronti di una società presso la sede legale, attraverso il deposito presso la casa comunale, dopo che il notificatore ne aveva constatato l’irreperibilità.
La Corte di giustizia tributaria di secondo grado aveva ritenuto valida la notificazione, sostenendo che l’articolo 145 del Codice di procedura civile consentisse di scegliere alternativamente tra la notificazione presso la sede della società e quella nei confronti del legale rappresentante. Il giudice d’appello aveva inoltre ritenuto che l’eventuale irregolarità fosse stata sanata per raggiungimento dello scopo, ai sensi dell’articolo 156 c.p.c.
Una ricostruzione che la Suprema Corte ha censurato, accogliendo il ricorso degli ex soci della società, nel frattempo cancellata dal Registro delle imprese.
Il punto centrale della decisione risiede nella distinzione tra l’irreperibilità della società e quella della persona fisica che la rappresenta. La circostanza che l’ente non sia più reperibile presso la propria sede non consente, infatti, di presumere che sia impossibile procedere alla notificazione nei confronti del suo legale rappresentante.
La Cassazione ha precisato che, qualora la notificazione presso la sede sociale non vada a buon fine, deve essere tentata quella nei confronti della persona fisica che rappresenta la società, prima di ricorrere alle modalità previste dagli articoli 140 e 143 c.p.c.
Queste ultime procedure, infatti, non possono essere direttamente utilizzate nei confronti della persona giuridica in forma impersonale, ma devono riguardare il soggetto fisico che la rappresenta, una volta esperiti senza successo i tentativi prescritti dall’articolo 145 c.p.c.
Nel caso esaminato, la società risultava irreperibile presso la sede di Mazara del Vallo, mentre dalla documentazione camerale emergeva che la legale rappresentante risiedeva in un altro Comune, precisamente a Martina Franca.
Nonostante tale circostanza, il notificatore aveva proceduto direttamente con il rito degli irreperibili assoluti, mediante deposito dell’atto presso la casa comunale, ai sensi dell’articolo 60, primo comma, lettera e), del D.P.R. n. 600/1973, senza tentare preventivamente la notificazione presso la residenza della rappresentante legale.
Proprio tale omissione ha determinato l’illegittimità della procedura notificatoria.
Il principio assume particolare importanza perché impedisce all’Amministrazione finanziaria e all’agente della riscossione di ricorrere alle forme eccezionali di notificazione sulla base della sola irreperibilità della società presso l’indirizzo risultante dal Registro delle imprese.
L’irreperibilità della sede sociale non equivale, dunque, all’irreperibilità del legale rappresentante, il cui domicilio o la cui residenza devono essere presi in considerazione nell’ambito della procedura notificatoria.
La pronuncia si inserisce in un orientamento giurisprudenziale che valorizza l’effettività della conoscenza degli atti tributari e il rispetto delle garanzie difensive del contribuente, richiamando, tra le altre, le precedenti decisioni della Cassazione n. 5246/2025, n. 25137/2020 e n. 2232/2017.
Particolarmente significativa è anche la seconda questione affrontata dalla Suprema Corte, relativa alla possibilità di sanare il vizio della notificazione per effetto dell’impugnazione di un atto successivo.
La Cassazione ha escluso che la contestazione giudiziale dell’intimazione di pagamento possa sanare, per raggiungimento dello scopo, il vizio di notificazione della cartella esattoriale presupposta.
Si tratta di un passaggio di notevole rilievo: l’impugnazione dell’atto successivo non dimostra, di per sé, che il contribuente abbia avuto conoscenza legale del precedente atto mai ritualmente notificato. La cartella di pagamento e l’intimazione costituiscono, infatti, atti distinti, ciascuno con una propria funzione nell’ambito del procedimento di riscossione.
Di conseguenza, la proposizione del ricorso contro l’intimazione non può essere utilizzata per considerare automaticamente sanati i vizi notificatori della cartella presupposta.
La decisione presenta evidenti punti di contatto con la più recente giurisprudenza tributaria che, anche in materia di deposito degli atti e di prova delle notificazioni, richiama la necessità di garantire al contribuente una concreta possibilità di conoscenza e contestazione della pretesa fiscale. Le formalità notificatorie non costituiscono semplici passaggi burocratici, ma strumenti attraverso i quali viene assicurata l’effettività del diritto di difesa.
La conclusione della Corte è stata netta: accoglimento del ricorso, cassazione della sentenza impugnata e decisione della controversia nel merito, con accoglimento dell’originaria impugnazione proposta dalla società.
L’ordinanza n. 22709/2025 rappresenta pertanto un importante riferimento nelle controversie relative alle cartelle di pagamento e agli atti impositivi notificati a società risultate irreperibili presso la sede legale.
Per l’Amministrazione finanziaria ne deriva l’esigenza di verificare il rispetto della sequenza notificatoria prevista dalla legge; per il contribuente, invece, la possibilità di contestare la validità degli atti quando il procedimento per irreperibilità sia stato attivato senza il preventivo tentativo di notificazione nei confronti del legale rappresentante.
Il principio che emerge è chiaro: la notificazione per irreperibilità costituisce una soluzione residuale, non una scorciatoia procedimentale. L’assenza della società presso la sede legale non esonera il notificatore dall’individuare il soggetto fisico che la rappresenta e dal tentare nei suoi confronti la notificazione secondo le modalità prescritte dalla legge.
Una garanzia tanto più importante quando dalla validità della notificazione dipendono la definitività della pretesa tributaria e la legittimità dei successivi atti della riscossione.
Milano, li 12/10/2026
Avv. Giuseppe Marino – Avvocato tributarista e Dottore commercialista