

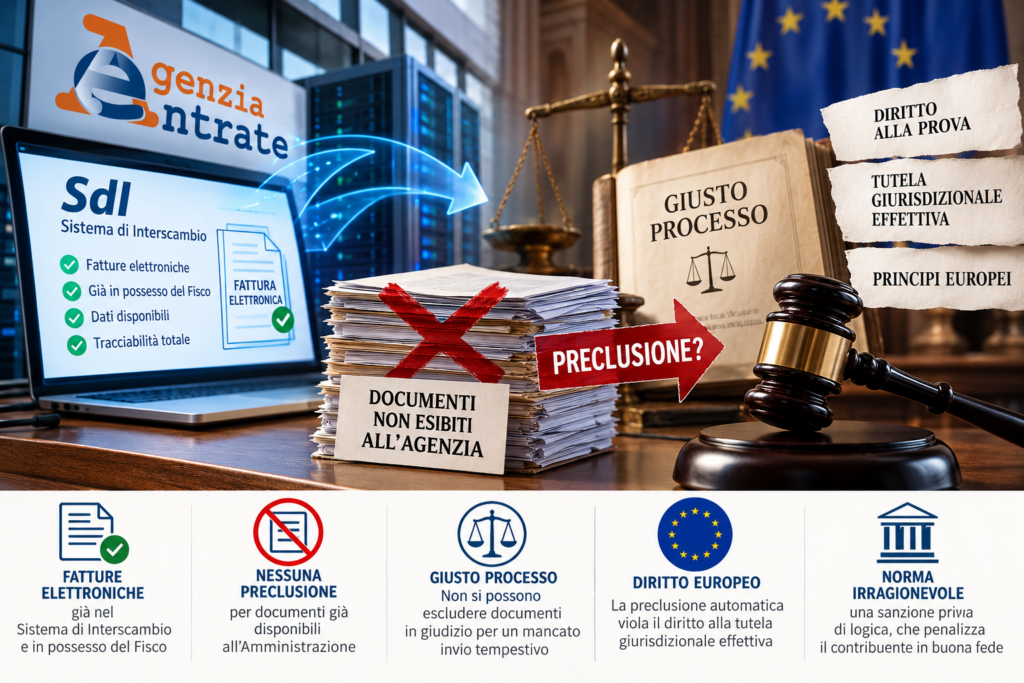
Documenti non esibiti al Fisco: la Cassazione in base alla sentenza della Corte Costituzionale, limita le preclusioni. Ma negare al contribuente il diritto di difendersi con le prove contrasta con il giusto processo. Riflessioni sulla fatturazione elettronica
Cassazione, Sezione tributaria, ordinanza n. 27658 del 23 ottobre 2026 – Presidente Maria Luisa De Rosa, relatore Giuliano Tartaglione.
Una riflessione va fatta sulle fatture elettroniche, che sono già nella disponibilità dell’Agenzia delle Entrate attraverso il Sistema di Interscambio: è irragionevole impedirne l’utilizzazione in giudizio soltanto perché il contribuente non le ha nuovamente trasmesse. La collaborazione con il Fisco non può trasformarsi in una rinuncia al diritto di difesa.
L’ordinanza n. 27658/2026 della Corte di Cassazione, pubblicata il 23 ottobre 2026, riporta all’attenzione una delle disposizioni più controverse dell’ordinamento tributario italiano: quella che consente all’Amministrazione finanziaria di impedire al contribuente di utilizzare, nel successivo processo, documenti che non siano stati esibiti durante la fase amministrativa di accertamento.
Si tratta di una previsione che, pur perseguendo il legittimo obiettivo di favorire la collaborazione tra Fisco e contribuente, rischia di produrre conseguenze particolarmente gravi.
Un documento può dimostrare che una determinata imposta non è dovuta e, tuttavia, il giudice potrebbe essere chiamato a non considerarlo soltanto perché non è stato consegnato all’Agenzia delle Entrate nel momento richiesto.
È proprio questa contraddizione che merita una riflessione critica, soprattutto alla luce dei principi costituzionali, delle garanzie europee del giusto processo e della trasformazione digitale dell’Amministrazione finanziaria.
La recente pronuncia della Cassazione rappresenta un’importante occasione per approfondire il problema e per interrogarsi sulla ragionevolezza di una disciplina che sembra attribuire maggiore importanza alla tempestività della collaborazione amministrativa rispetto all’effettiva esistenza dell’obbligazione tributaria.
Il caso esaminato dalla Cassazione: oltre 900.000 euro di utili contestati al socio
La controversia nasce da un avviso di accertamento relativo all’IRPEF dell’anno 2007.
L’Agenzia delle Entrate aveva accertato un maggior reddito nei confronti di una società a seguito della vendita di un immobile, ritenendo che fosse emersa una plusvalenza non dichiarata.
Poiché il contribuente possedeva l’intero capitale sociale, l’Ufficio aveva successivamente attribuito al socio utili extracontabili per oltre 900.000 euro, presumendone la distribuzione.
Il contribuente contestava tale ricostruzione, sostenendo che le somme non fossero state distribuite in suo favore e che una parte significativa del ricavato della vendita fosse stata impiegata per sostenere spese relative all’immobile.
Durante il giudizio era riuscito a recuperare alcune fatture che documentavano lavori di ristrutturazione per quasi 500.000 euro.
Si trattava, quindi, di documenti potenzialmente decisivi per ridimensionare la pretesa tributaria.
Il contribuente aveva inoltre evidenziato di non essere più amministratore della società dal maggio 2007 e di non aver avuto in precedenza la disponibilità materiale della documentazione.
La Commissione tributaria regionale del Lazio aveva tuttavia ritenuto inutilizzabili le fatture, applicando la preclusione prevista dall’art. 32 del D.P.R. n. 600/1973.
In sostanza, quei documenti non erano stati valutati perché prodotti soltanto durante il giudizio.
La Cassazione ha censurato questa impostazione, accolto il ricorso e disposto il rinvio alla Corte di giustizia tributaria di secondo grado del Lazio, in diversa composizione, affinché proceda a un nuovo esame.
È importante precisare che la Suprema Corte non ha definitivamente accertato la fondatezza delle spese documentate dalle fatture, ma ha ritenuto illegittimo escluderle senza verificare preventivamente i presupposti della preclusione.
L’articolo 32 del D.P.R. 600/1973: una sanzione che può impedire di dimostrare la verità
Il problema nasce dal quarto comma dell’art. 32 del D.P.R. n. 600/1973, palesemente incostituzionale e in contrasto con la normativa unionale, ma parzialmente salvata dalla Consulta.
La disposizione prevede che i dati, le notizie e i documenti non forniti in risposta agli inviti dell’Amministrazione finanziaria non possano essere considerati a favore del contribuente, né durante l’accertamento né nel successivo contenzioso.
La norma persegue un obiettivo comprensibile: evitare che il contribuente ostacoli deliberatamente l’attività di controllo, nascondendo documenti per poi utilizzarli soltanto davanti al giudice.
Tuttavia, occorre distinguere nettamente due situazioni.
Un conto è il contribuente che, consapevolmente e volontariamente, sottrae documentazione a una verifica fiscale.
Ben diverso è il caso di chi non risponde per una ragione indipendente dalla propria volontà, perché non possiede i documenti, perché deve recuperarli da terzi oppure perché non ha materialmente preso conoscenza della richiesta ricevuta.
Pensiamo a un imprenditore che abbia cessato l’attività, a un ex amministratore che non abbia più accesso alla contabilità societaria oppure a un contribuente che recuperi soltanto successivamente documenti indispensabili per dimostrare l’infondatezza dell’accertamento.
È ragionevole che queste persone possano essere condannate a pagare imposte non dovute soltanto perché non hanno prodotto tempestivamente la documentazione richiesta? A mio avviso, no.
L’obbligo di collaborare con l’Amministrazione finanziaria non può diventare un meccanismo attraverso il quale la verità dei fatti venga sacrificata a una formalità.
Peraltro, lo stesso quinto comma dell’art. 32 contempla una causa di esclusione della preclusione: il contribuente può produrre i documenti con il ricorso introduttivo, dichiarando contestualmente di non aver potuto adempiere alla richiesta dell’Ufficio per causa a lui non imputabile.
La Cassazione chiarisce che tale disciplina deve essere interpretata restrittivamente e che la possibilità di recuperare successivamente la documentazione non può essere ignorata.
La Cassazione: prima di escludere un documento il giudice deve effettuare verifiche precise
L’aspetto più significativo dell’ordinanza n. 27658/2026 riguarda le verifiche che il giudice tributario deve compiere prima di applicare la preclusione.
La Suprema Corte ha rilevato che il giudice d’appello aveva escluso i documenti senza accertare se l’invito alla loro produzione fosse stato effettivamente rivolto al contribuente oppure a un soggetto diverso, come la società.
Non era stato neppure verificato se la richiesta contenesse una specifica indicazione dei documenti da produrre e il necessario avvertimento delle conseguenze della mancata esibizione.
Infine, non era stata adeguatamente esaminata la possibilità che il contribuente avesse acquisito i documenti soltanto dopo l’inizio del processo, senza alcuna colpa.
Quest’ultimo elemento riveste particolare importanza: Non può essere imposto al contribuente di esibire documenti dei quali non ha la disponibilità e che riesce a recuperare soltanto successivamente.
L’ordinanza valorizza proprio la necessità di verificare la non imputabilità dell’omissione e l’effettiva possibilità di adempiere.
Non si tratta, quindi, di una decisione che elimina la preclusione in ogni circostanza, ma di una pronuncia che ne limita l’applicazione e impedisce che essa si trasformi in un automatismo processuale.
Ed è da questo punto che occorre sviluppare una riflessione più ampia sul rapporto tra obblighi di collaborazione, verità fiscale e diritto di difesa.
La vera novità: i documenti già in possesso del Fisco non devono essere nuovamente richiesti
Un passaggio particolarmente importante dell’ordinanza riguarda il richiamo alla sentenza della Corte costituzionale n. 137 del 28 luglio 2025, redatta dal giudice Luca Antonini.
La Consulta, pur avendo dichiarato non fondate le questioni di costituzionalità nei termini precisati in motivazione, ha imposto un’interpretazione fortemente restrittiva delle preclusioni probatorie.
La Corte costituzionale ha chiarito che il meccanismo di inutilizzabilità non può estendersi indiscriminatamente a ogni documento, dovendo escludersi, tra l’altro, quelli che contengono elementi anche parzialmente sfavorevoli al contribuente.
Ma il principio più interessante, soprattutto alla luce dell’evoluzione tecnologica, è un altro: l’Amministrazione finanziaria non può pretendere dal contribuente documenti e informazioni di cui è già in possesso.
È proprio su questa affermazione che ritengo necessario sviluppare una nuova interpretazione delle preclusioni previste dall’art. 32 del D.P.R. n. 600/1973.
Le fatture elettroniche transitano attraverso lo SdI: perché il contribuente dovrebbe nuovamente consegnarle?
Dal 1° gennaio 2019 la fatturazione elettronica è divenuta obbligatoria per la generalità delle operazioni tra soggetti residenti o stabiliti in Italia, fatte salve le eccezioni previste dalla normativa.
Le fatture elettroniche vengono trasmesse attraverso il Sistema di Interscambio (SdI), gestito dall’Agenzia delle Entrate, che riceve i documenti, esegue controlli formali e provvede al loro inoltro ai destinatari.
Il Fisco dispone, quindi, di un patrimonio informativo che non aveva precedenti: dati relativi alle fatture emesse e ricevute, identificativi delle controparti, imponibili, aliquote e importi IVA.
Naturalmente, la disponibilità del file integrale e dei singoli dati deve essere verificata in concreto, tenendo conto delle regole di memorizzazione, conservazione e accessibilità. Il passaggio nello SdI non significa che ogni documento sia permanentemente disponibile in qualunque forma.
Ma proprio questa organizzazione digitale rende sempre meno giustificabile una richiesta generalizzata di documentazione che l’Amministrazione può già acquisire attraverso le proprie banche dati.
Immaginiamo che l’Agenzia delle Entrate contesti a un imprenditore costi per 100.000 euro, invitandolo a produrre le relative fatture elettroniche.
Il contribuente non risponde tempestivamente al questionario.
Successivamente, ricevuto l’avviso di accertamento, presenta ricorso allegando le fatture, regolarmente transitate attraverso lo SdI e già disponibili negli archivi fiscali.
Sarebbe ragionevole dichiararle inutilizzabili perché non trasmesse nuovamente all’Ufficio? La risposta, a mio avviso, deve essere negativa.
L’Amministrazione finanziaria non può considerare inesistente, sul piano processuale, una documentazione che ha già acquisito nel proprio sistema informativo. È esattamente questa la direzione interpretativa indicata dalla Corte costituzionale.
Occorre però distinguere il dato dalla sua interpretazione giuridica: l’esclusione della preclusione per le fatture elettroniche effettivamente già disponibili al Fisco costituisce un argomento difensivo particolarmente solido, non ancora una regola assoluta affermata dalla Cassazione per ogni documento transitato nello SdI.
Inoltre, il possesso della fattura non dimostra automaticamente l’inerenza, l’effettività o la deducibilità del costo. Questi aspetti restano soggetti alle ordinarie regole probatorie.
Ma una cosa è discutere il valore probatorio di un documento; altra cosa è impedire al giudice perfino di esaminarlo.
La PEC non letta e i documenti non disponibili: una dimenticanza non dovrebbe annullare il diritto di difesa
Un’altra situazione particolarmente frequente riguarda le richieste di documentazione trasmesse mediante posta elettronica certificata.
Oggi professionisti e imprese ricevono quotidianamente numerose comunicazioni attraverso la PEC.
Può accadere che un messaggio non venga tempestivamente visionato, che finisca in una casella gestita da un collaboratore assente oppure che una richiesta documentale non venga correttamente individuata.
Dal punto di vista formale, una PEC regolarmente consegnata produce normalmente gli effetti giuridici previsti dalla legge anche quando il destinatario non ne abbia materialmente letto il contenuto.
Questo principio non può essere ignorato.
Tuttavia, ben diversa è la questione relativa alle conseguenze processuali della mancata risposta.
La regolarità della comunicazione non dovrebbe comportare automaticamente la perdita del diritto di utilizzare documenti decisivi per dimostrare l’inesistenza del debito tributario.
Occorre valutare le circostanze concrete, la possibilità effettiva di adempiere, l’eventuale assenza di volontà ostruzionistica e il pregiudizio prodotto dalla preclusione.
La semplice affermazione di non aver letto la PEC non costituisce, di per sé, una causa automaticamente esimente. Ma neppure dovrebbe essere ragionevole equiparare indiscriminatamente una disattenzione a un comportamento deliberatamente finalizzato a ostacolare l’accertamento.
La stessa Corte costituzionale, con la sentenza n. 137/2025, ha valorizzato l’interpretazione giurisprudenziale secondo cui la mancata esibizione deve essere esaminata alla luce dell’effettiva condotta del contribuente, richiamando la necessità di considerare anche le circostanze non rientranti nella sua sfera di controllo.
Il problema, dunque, non è esonerare il contribuente dagli obblighi di collaborazione, ma impedire che un inadempimento formale produca conseguenze sproporzionate rispetto alla sua gravità.
Una fattura che dimostra l’esistenza di un costo non perde la propria attendibilità perché non è stata allegata entro un determinato termine amministrativo.
Una prova non diventa falsa perché viene prodotta successivamente.
E una pretesa fiscale infondata non diventa automaticamente legittima perché il contribuente ha risposto in ritardo a un questionario.
Il contrasto con il giusto processo: la difesa non può ridursi a una formalità
Il problema assume dimensioni ancora più rilevanti se esaminato alla luce dell’art. 24 della Costituzione, che riconosce l’inviolabilità del diritto di difesa, e dell’art. 111, che impone lo svolgimento del processo secondo le regole del giusto processo.
Il diritto di difendersi non può esaurirsi nella mera possibilità di depositare un ricorso.
Deve comprendere anche la possibilità concreta di dimostrare le proprie ragioni, produrre prove, contestare le ricostruzioni dell’Amministrazione e ottenere una decisione fondata sui fatti effettivamente accertati.
Altrimenti, il processo rischia di diventare un procedimento soltanto formalmente garantito.
La questione può essere espressa in termini molto semplici.
Se il Fisco sostiene che un contribuente deve pagare 100.000 euro e quest’ultimo possiede documenti idonei a dimostrare che quelle somme non sono dovute, quale interesse pubblico prevalente può giustificare una decisione che prescinda dall’esame di tali documenti?
L’esigenza di collaborazione con l’Amministrazione finanziaria è certamente legittima.
Ma non dovrebbe prevalere in modo indiscriminato sul principio di capacità contributiva sancito dall’art. 53 della Costituzione.
Il contribuente deve concorrere alle spese pubbliche in ragione della propria effettiva capacità contributiva, non in conseguenza di una preclusione che impedisca di accertare correttamente il reddito imponibile.
È dunque necessario chiedersi se la disciplina, quando applicata rigidamente, rispetti realmente il principio di proporzionalità.
La sanzione per una mancata collaborazione non può risolversi nell’impossibilità di dimostrare che il tributo non è dovuto, senza un rigoroso esame delle circostanze.
Il diritto europeo: tutela giurisdizionale effettiva e principio di proporzionalità
Il tema deve essere affrontato anche alla luce della Carta dei diritti fondamentali dell’Unione europea.
L’art. 47 riconosce il diritto a un ricorso effettivo e a un giudice imparziale, mentre l’art. 52 impone che le limitazioni ai diritti fondamentali rispettino il principio di proporzionalità e non compromettano il contenuto essenziale delle garanzie riconosciute.
Questi principi assumono particolare rilevanza nei procedimenti tributari che rientrano nell’ambito di applicazione del diritto dell’Unione, come quelli relativi all’IVA.
La Corte di giustizia dell’Unione europea, nella sentenza 9 novembre 2017, causa C-298/16, Ispas, ha riconosciuto l’importanza del rispetto dei diritti della difesa nell’ambito dei procedimenti amministrativi di accertamento IVA.
Da questa prospettiva emerge una questione fondamentale.
È compatibile con l’effettività della tutela giurisdizionale una disciplina che impedisca al contribuente di utilizzare documenti decisivi, pur in assenza di un comportamento intenzionalmente ostruzionistico e senza un’adeguata valutazione della proporzionalità della misura?
A mio avviso, si tratta di una questione che merita un ulteriore approfondimento dinanzi alla giurisdizione europea.
Occorre tuttavia una precisazione: la Carta dei diritti fondamentali si applica agli Stati membri quando attuano il diritto dell’Unione, secondo quanto previsto dall’art. 51. Non è quindi possibile invocare automaticamente l’art. 47 in qualsiasi controversia riguardante esclusivamente imposte dirette nazionali.
È significativo, infatti, che la Corte costituzionale, nella sentenza n. 137/2025, abbia dichiarato inammissibili per insufficiente motivazione le questioni fondate sugli artt. 47 e 48 della Carta: il giudice rimettente non aveva spiegato perché la controversia rientrasse nell’ambito del diritto dell’Unione.
Ciò significa che il tema europeo non può considerarsi definitivamente risolto nel merito.
Un’eventuale futura questione, adeguatamente motivata e riferita a un tributo armonizzato, potrebbe consentire un esame più specifico del rapporto tra inutilizzabilità probatoria e tutela giurisdizionale effettiva.
Anche la CEDU impone una riflessione: il contribuente deve poter contestare le prove
Un ulteriore parametro di valutazione è rappresentato dall’art. 6 della Convenzione europea dei diritti dell’uomo. La disposizione riconosce le garanzie dell’equo processo, tra cui il contraddittorio e la possibilità effettiva di difendersi.
Occorre ricordare che, secondo la giurisprudenza della Corte europea dei diritti dell’uomo, le controversie riguardanti la mera determinazione dei tributi non rientrano ordinariamente nella componente civile dell’art. 6 CEDU.
Diversa è la situazione delle sanzioni tributarie che, in base alla loro natura e gravità, possono assumere carattere sostanzialmente penale secondo i criteri elaborati dalla giurisprudenza europea.
In questi casi le garanzie dell’equo processo acquistano un rilievo particolarmente incisivo. Il principio secondo cui nessuno può essere costretto a contribuire alla propria incriminazione, comunemente indicato come nemo tenetur se detegere, deve essere considerato anche nell’interpretazione degli obblighi di collaborazione con il Fisco.
La stessa Corte costituzionale, nella sentenza n. 137/2025, ha valorizzato questo principio, affermando la necessità di evitare che la disciplina dell’art. 32 produca effetti incompatibili con le garanzie fondamentali della difesa.
Non può quindi escludersi che un’applicazione particolarmente rigida delle preclusioni, soprattutto in controversie con significative conseguenze sanzionatorie, possa sollevare ulteriori questioni di compatibilità convenzionale.
Va precisato che la Corte costituzionale ha già salvato la disciplina attraverso un’interpretazione restrittiva. La tesi di una sua incompatibilità in specifiche applicazioni rappresenta pertanto un ulteriore argomento critico e difensivo, non un’illegittimità già dichiarata.
Una norma nata per favorire la collaborazione non può diventare uno strumento di imposizione ingiustificata
Il punto centrale della questione è rappresentato dalla funzione che si intende attribuire al processo tributario.
Il processo deve servire ad accertare se la pretesa dell’Amministrazione finanziaria sia fondata. Non può trasformarsi in uno strumento attraverso il quale una pretesa eventualmente infondata venga confermata perché il contribuente non è riuscito a produrre tempestivamente una prova.
Naturalmente, gli obblighi di collaborazione non sono privi di rilevanza.
Il contribuente che nasconde volontariamente documenti per ostacolare il controllo fiscale pone in essere una condotta che l’ordinamento può legittimamente contrastare.
Ma un sistema equilibrato deve distinguere il comportamento fraudolento dalla semplice omissione, dalla difficoltà materiale e dall’impossibilità oggettiva di adempiere.
Anche perché l’Amministrazione finanziaria dispone oggi di strumenti informatici particolarmente avanzati, che le consentono di acquisire un’enorme quantità di informazioni direttamente dalle banche dati pubbliche.
Sarebbe paradossale che proprio nell’epoca della fatturazione elettronica, dell’interoperabilità e della digitalizzazione, il contribuente venisse penalizzato per non aver ritrasmesso documenti già disponibili al Fisco.
La digitalizzazione non può funzionare soltanto a vantaggio dell’Amministrazione finanziaria. Deve produrre effetti favorevoli anche sul piano delle garanzie riconosciute al contribuente.
Se il Fisco possiede già un documento, non dovrebbe poter utilizzare la mancata consegna di una sua copia per impedire la difesa in giudizio. È un principio di ragionevolezza prima ancora che di diritto tributario.
Come deve difendersi il contribuente quando l’Agenzia eccepisce la mancata esibizione
Alla luce dell’ordinanza n. 27658/2026 e della sentenza costituzionale n. 137/2025, la difesa deve concentrarsi su alcuni aspetti essenziali.
In primo luogo, occorre verificare che l’Agenzia delle Entrate abbia effettivamente rivolto al contribuente una richiesta specifica, correttamente comunicata e accompagnata dall’avvertimento previsto dall’art. 32.
In secondo luogo, bisogna accertare se i documenti fossero realmente nella disponibilità del destinatario al momento della richiesta e se la mancata esibizione sia dipesa da circostanze a lui non imputabili.
Particolare attenzione deve essere riservata ai documenti recuperati successivamente, soprattutto quando la loro disponibilità dipende da soggetti terzi, come ex amministratori, consulenti, istituti bancari o altri detentori della documentazione.
Per le fatture elettroniche occorre verificare che siano effettivamente transitate nello SdI e che le informazioni rilevanti fossero già disponibili all’Amministrazione finanziaria.
Deve inoltre essere valutato se il documento contenga elementi esclusivamente favorevoli oppure abbia un contenuto misto, poiché quest’ultima categoria è stata espressamente esclusa dalla preclusione secondo l’interpretazione della Corte costituzionale.
Sul piano processuale, è opportuno allegare sin dal ricorso introduttivo i documenti non precedentemente trasmessi e rendere una dichiarazione chiara ed esplicita delle cause non imputabili che hanno impedito di adempiere. Qualora i documenti siano divenuti disponibili soltanto in una fase successiva, occorre documentare con precisione tale circostanza e motivarne la produzione, anche rispetto alle ordinarie regole processuali.
Infine, nei procedimenti che coinvolgono l’IVA o altri ambiti disciplinati dal diritto dell’Unione, può essere opportuno sviluppare una specifica censura fondata sull’art. 47 della Carta dei diritti fondamentali e sul principio di proporzionalità.
Il diritto di difesa non può essere sacrificato sull’altare della collaborazione fiscale, imposta a tutti i costi e violando tra l’atro il diritto al silenzio.
L’ordinanza n. 27658 del 23 ottobre 2026 rappresenta un ulteriore passo verso un’interpretazione più equilibrata delle preclusioni probatorie nel processo tributario.
La Cassazione, richiamando la Corte costituzionale, ribadisce che l’inutilizzabilità dei documenti non può essere applicata senza una rigorosa verifica dei suoi presupposti.
Rimane tuttavia aperto un problema più generale. È davvero giusto che una norma processuale possa impedire a un contribuente di dimostrare che un’imposta non è dovuta?
È proporzionato attribuire alla mancata risposta a una richiesta amministrativa conseguenze potenzialmente più gravi della stessa violazione fiscale contestata?
Ed è ancora razionale applicare simili preclusioni in un sistema nel quale gran parte della documentazione tributaria è già acquisita digitalmente dall’Amministrazione finanziaria? A mio avviso, la risposta impone una revisione dell’approccio tradizionale.
La collaborazione fiscale deve certamente essere incentivata, ma non attraverso meccanismi che possano compromettere il diritto di difesa o impedire l’accertamento della reale capacità contributiva.
La funzione del processo tributario non è punire il contribuente per non aver risposto tempestivamente a un questionario, ma verificare se la pretesa fiscale sia legittima e fondata.
Una riforma legislativa dovrebbe quindi rendere più esplicita l’esclusione delle preclusioni per i documenti già disponibili all’Amministrazione, per quelli non tempestivamente acquisibili senza colpa e per le omissioni che non abbiano concretamente ostacolato l’attività accertativa, salvaguardando le esigenze di correttezza e collaborazione.
L’ordinanza della Cassazione e la sentenza della Consulta offrono già importanti strumenti interpretativi per perseguire questo risultato.
Perché uno Stato di diritto non può pretendere il pagamento di un tributo ignorando consapevolmente prove decisive della sua eventuale inesistenza soltanto per sanzionare una mancata collaborazione amministrativa.
La lealtà fiscale deve essere reciproca, ma l’agenzia delle Entrate è leale quando emette accertamenti seriali semplicemente per raggiungere gli obiettivi di budget?
E il diritto di difendersi non può essere considerato una concessione dell’Amministrazione finanziaria, ma una garanzia fondamentale del cittadino.
Avv. Giuseppe Marino
Avvocato tributarista – Dottore Commercialista
Studio Legale Tributario Marino