

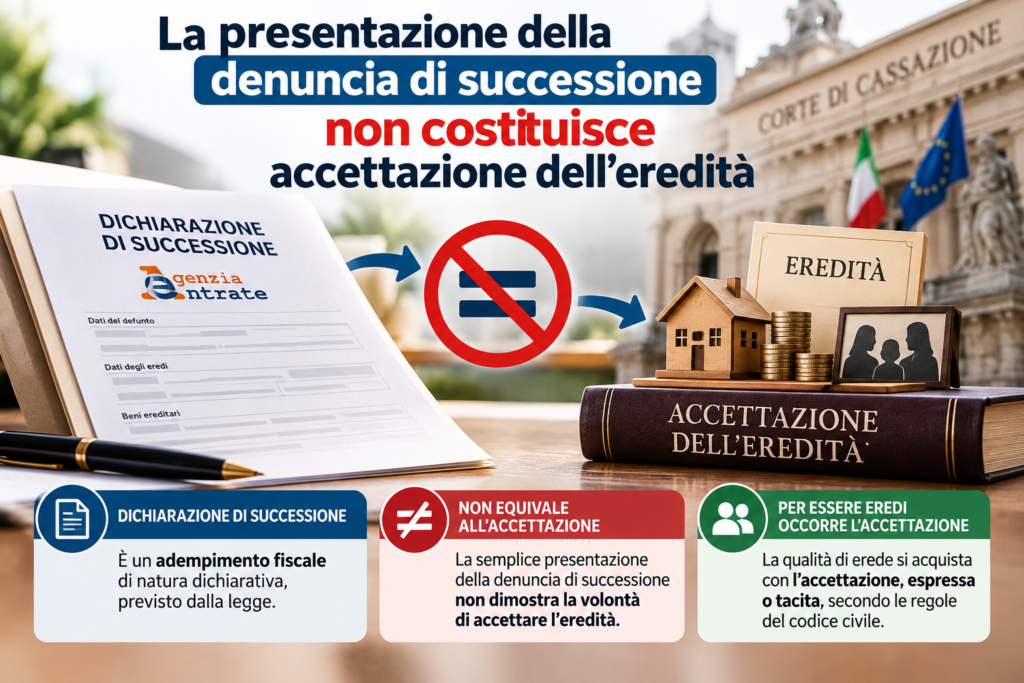
La presentazione della dichiarazione di successione non costituisce accettazione dell’eredità
La Corte di Cassazione, con l’ordinanza n. 27768/2026, pubblicata il 26 ottobre 2026, chiarisce che il semplice chiamato all’eredità non può essere considerato automaticamente responsabile dei debiti tributari del defunto. La dichiarazione di successione non è sufficiente a dimostrare l’accettazione dell’eredità e spetta all’ente creditore provare la qualità di erede del soggetto al quale viene richiesto il pagamento. Una decisione particolarmente importante per gli accertamenti TARI, per le cartelle esattoriali e, più in generale, per la tutela di chi riceve richieste di pagamento relative a debiti di persone decedute.
Corte Suprema di Cassazione, Sezione Tributaria – Ordinanza n. 27768/2026 del 26 ottobre 2026 – Presidente Angelo Matteo Socci – Consigliere relatore Marco Benatti.
Essere figli del defunto non significa essere automaticamente suoi eredi
Quando una persona muore lasciando debiti con il Fisco, con il Comune o con altri enti pubblici, accade frequentemente che le richieste di pagamento vengano indirizzate ai figli o agli altri familiari, considerati dall’amministrazione come eredi del contribuente deceduto.
Non sempre, però, queste richieste sono legittime.
Nel nostro ordinamento esiste una distinzione fondamentale, spesso trascurata dagli enti impositori: essere chiamati all’eredità non significa averla accettata e, quindi, non significa essere diventati eredi.
Il figlio, il coniuge o un altro familiare possono essere indicati dalla legge o da un testamento come soggetti ai quali è destinato il patrimonio del defunto, ma questo non comporta necessariamente che abbiano acquisito la qualità giuridica di eredi.
Perché ciò avvenga, occorre l’accettazione dell’eredità, che può essere espressa oppure tacita, secondo le regole stabilite dal codice civile.
Questa distinzione è decisiva soprattutto quando il patrimonio ereditario comprende, oltre agli eventuali beni, debiti tributari, cartelle di pagamento e accertamenti fiscali.
La questione diventa ancora più delicata quando i familiari hanno presentato la dichiarazione di successione, magari soltanto per adempiere agli obblighi fiscali previsti dalla legge.
La presentazione di tale dichiarazione può essere considerata una prova dell’accettazione dell’eredità?
E soprattutto, il Comune può pretendere il pagamento della TARI dal figlio del defunto senza dimostrare che questi abbia effettivamente accettato l’eredità?
A queste domande risponde la Corte Suprema di Cassazione con l’ordinanza n. 27768 del 26 ottobre 2026, pronunciata dalla Sezione Tributaria, Presidente Angelo Matteo Socci e relatore Marco Benatti.
Una pronuncia che assume particolare rilevanza nel contenzioso tributario perché riafferma un principio essenziale: non basta essere indicati come eredi in un atto amministrativo o fiscale per essere obbligati a pagare i debiti tributari del defunto.
Il caso: il Comune chiede al figlio il pagamento della TARI della madre deceduta
La vicenda trae origine da un avviso di accertamento TARI relativo all’anno 2020, notificato il 21 dicembre 2021 dal Comune di Barano d’Ischia, in provincia di Napoli.
L’atto, dell’importo di 1.925 euro, era stato indirizzato a Luigi Di Meglio, indicato dal Comune come erede della madre, Maria Di Costanzo.
Il destinatario impugnava l’accertamento davanti alla giustizia tributaria, contestando innanzitutto la propria qualità di erede.
Sosteneva, infatti, di non avere mai accettato l’eredità materna, né espressamente né tacitamente, e che la semplice chiamata alla successione non fosse sufficiente a renderlo responsabile dei debiti tributari della defunta.
Contestava inoltre le modalità di notificazione dell’accertamento, ritenendo illegittimo che l’atto fosse stato notificato nei confronti di uno soltanto dei soggetti chiamati all’eredità.
La Corte di Giustizia Tributaria di primo grado di Napoli respingeva il ricorso con la sentenza n. 10499/2022.
Secondo i giudici di primo grado, la circostanza che il contribuente fosse soltanto chiamato all’eredità non era sufficiente a escludere la sua responsabilità per le obbligazioni tributarie.
Il contribuente proponeva appello, ma anche la Corte di Giustizia Tributaria di secondo grado della Campania, con la sentenza n. 2503/2024, depositata il 12 aprile 2024, confermava la decisione sfavorevole.
I giudici regionali ritenevano applicabile l’articolo 65 del D.P.R. n. 600/1973 e valorizzavano la disciplina dell’imposta sulle successioni, nella quale la responsabilità tributaria può sorgere anche prima dell’accettazione dell’eredità, entro i limiti stabiliti dalla legge.
Si trattava, tuttavia, di un’impostazione che finiva per sovrapporre istituti diversi, estendendo alla TARI regole dettate specificamente per l’imposta di successione.
Il contribuente decideva quindi di rivolgersi alla Corte di Cassazione.
Ed è proprio in questa sede che la controversia trova una svolta significativa.
La Cassazione ribalta le decisioni di merito: il chiamato all’eredità non è automaticamente responsabile. La Suprema Corte accoglie il motivo di ricorso, riconoscendo che i giudici di merito avevano erroneamente attribuito al semplice chiamato all’eredità una responsabilità tributaria che presupponeva, invece, la dimostrazione dell’avvenuta accettazione.
Il cuore della decisione è contenuto nel paragrafo 1.3 dell’ordinanza, nel quale la Cassazione richiama un principio già affermato dalla propria giurisprudenza:
«L’assunzione delle obbligazioni del de cuius richiede l’accettazione dell’eredità, essendo insufficiente la partecipazione alla denuncia di successione».
Il principio è di grande importanza pratica.
La dichiarazione di successione è un adempimento di natura fiscale, attraverso il quale vengono comunicati all’Agenzia delle Entrate i dati relativi alla successione e ai beni che ne fanno parte.
Non rappresenta, di per sé, una manifestazione di volontà di accettare l’eredità.
In altri termini, chi presenta una dichiarazione di successione non dichiara necessariamente di voler acquisire il patrimonio del defunto, con tutti i diritti e le obbligazioni che ne derivano.
Adempie piuttosto a un obbligo tributario, che può gravare anche su soggetti che non hanno ancora assunto la qualità di eredi.
La Corte distingue quindi il piano degli adempimenti fiscali da quello dell’acquisto dell’eredità, impedendo che un atto avente finalità dichiarative venga automaticamente trasformato in una prova dell’accettazione.
Naturalmente, tale conclusione non esclude che l’accettazione tacita possa risultare da altri comportamenti del chiamato all’eredità. Occorre però dimostrare che siano stati compiuti atti incompatibili con la volontà di rimanere estranei alla successione, secondo quanto previsto dall’articolo 476 del codice civile.
La sola dichiarazione di successione, invece, non è sufficiente. Chi deve dimostrare l’accettazione dell’eredità? L’onere della prova grava sull’ente creditore
Uno degli aspetti più importanti dell’ordinanza n. 27768/2026 riguarda la distribuzione dell’onere della prova.
È una questione che nella pratica può fare la differenza tra l’annullamento di un accertamento e la conferma di una pretesa tributaria.
Spesso, infatti, gli enti impositori ritengono che, una volta dimostrato il rapporto di parentela con il contribuente deceduto, spetti al destinatario dell’avviso provare di non essere diventato erede.
È proprio questo il ragionamento seguito dai giudici di merito nella controversia in esame.
Secondo tale impostazione, il figlio del defunto avrebbe dovuto dimostrare di non aver accettato l’eredità oppure di avervi rinunciato formalmente.
La Cassazione supera questo ragionamento, richiamando i principi generali dell’articolo 2697 del codice civile.
La regola è semplice: chi pretende il pagamento di un debito deve dimostrare i fatti sui quali si fonda il proprio diritto.
Pertanto, quando il Comune o un altro ente creditore richiede il pagamento di un’obbligazione tributaria a un soggetto qualificato come erede, deve dimostrare che quel soggetto abbia effettivamente acquisito tale qualità.
Non è sufficiente provare che si tratti del figlio, del coniuge o di un altro familiare del defunto.
Non è sufficiente neppure dimostrare che il soggetto sia stato chiamato alla successione.
Occorre provare l’accettazione, espressa o tacita, dell’eredità.
Il contribuente, quindi, non può essere gravato automaticamente dell’onere di dimostrare un fatto negativo, vale a dire di non aver mai accettato l’eredità.
Naturalmente, qualora l’amministrazione produca elementi concreti dai quali possa desumersi un’accettazione tacita, il giudice dovrà valutarli secondo le regole ordinarie.
Il principio rimane però fondamentale: la qualità di erede deve essere provata da chi intende farne derivare una responsabilità tributaria.
Attenzione alla differenza tra imposta di successione e debiti tributari del defunto
La Cassazione dedica una parte centrale della motivazione a una distinzione che merita particolare attenzione.
Non bisogna confondere l’imposta di successione con i debiti tributari che il defunto aveva maturato prima della morte.
Sono situazioni giuridiche differenti e, soprattutto, sono disciplinate da regole differenti.
L’articolo 36, comma 3, del D.Lgs. n. 346/1990 prevede, con specifico riferimento all’imposta di successione, una particolare forma di responsabilità anche in capo ai chiamati all’eredità che non abbiano ancora accettato.
Si tratta, però, di una responsabilità delimitata dalla legge e collegata al valore dei beni ereditari rispettivamente posseduti.
Questa disciplina speciale non può essere automaticamente estesa a qualsiasi altra imposta.
La Cassazione richiama espressamente la propria precedente sentenza n. 2940/2024, relativa all’imposta di registro, ribadendo che l’assunzione dei debiti tributari del defunto richiede l’accettazione dell’eredità.
Lo stesso ragionamento viene applicato alla TARI.
Scrivono infatti i giudici, al paragrafo 1.4 dell’ordinanza:
«Analogo principio debba applicarsi in tema di TARI, non essendovi una norma specifica che consenta di attuare la pretesa impositiva in capo al chiamato».
La precisazione è decisiva.
Non è possibile utilizzare una norma speciale prevista per l’imposta di successione per affermare, indiscriminatamente, che il semplice chiamato all’eredità debba rispondere della TARI, dell’imposta di registro o di altri debiti tributari del defunto.
Ogni pretesa deve trovare fondamento nella disciplina effettivamente applicabile al tributo richiesto.
La differenza tra dichiarazione di successione, accettazione espressa e accettazione tacita
Per comprendere pienamente la decisione occorre chiarire tre situazioni che, nella pratica quotidiana, vengono frequentemente confuse.
La dichiarazione di successione è un adempimento fiscale. Serve a comunicare all’amministrazione finanziaria l’apertura della successione e i dati fiscalmente rilevanti. La sua presentazione, isolatamente considerata, non equivale all’accettazione dell’eredità.
L’accettazione espressa, disciplinata dall’articolo 475 del codice civile, si verifica quando il chiamato dichiara formalmente di accettare l’eredità nei modi previsti dalla legge.
L’accettazione tacita, invece, è prevista dall’articolo 476 del codice civile e si verifica quando il chiamato compie un atto che presuppone necessariamente la volontà di accettare e che non avrebbe il diritto di compiere se non nella qualità di erede.
Si pensi, ad esempio, a determinati atti di disposizione dei beni ereditari.
Anche la voltura catastale può assumere rilievo ai fini dell’accettazione tacita, a differenza della semplice dichiarazione di successione, secondo le circostanze concrete e la giurisprudenza applicabile.
Non ogni attività compiuta dopo il decesso comporta, dunque, accettazione.
Il codice civile consente al chiamato di compiere determinati atti conservativi e di amministrazione temporanea senza che ciò determini necessariamente l’acquisto dell’eredità.
È quindi indispensabile esaminare la natura dell’atto concretamente compiuto, evitando automatismi.
Il Fisco non rimane senza tutela: può chiedere al chiamato di decidere se accettare o rinunciare
La Cassazione affronta anche un possibile interrogativo, se il chiamato all’eredità non accetta e non rinuncia, l’amministrazione finanziaria deve restare indefinitamente nell’incertezza, senza poter tutelare il proprio credito?
La risposta è negativa. L’ordinamento mette a disposizione dei creditori alcuni strumenti specifici. L’articolo 481 del codice civile consente a chi vi abbia interesse di chiedere all’autorità giudiziaria di fissare un termine entro il quale il chiamato deve dichiarare se accetta o rinuncia all’eredità.
È la cosiddetta actio interrogatoria. Se il chiamato lascia trascorrere inutilmente il termine fissato dal giudice, perde il diritto di accettare.
Un altro strumento è rappresentato dalla nomina di un curatore dell’eredità giacente, ai sensi dell’articolo 528 del codice civile, quando ne ricorrono i presupposti.
La Corte ricorda anche la possibilità di impugnare la rinuncia all’eredità nei casi previsti dall’articolo 524 del codice civile, a tutela dei creditori.
Questi istituti dimostrano che il legislatore ha cercato di contemperare due esigenze: il diritto dei creditori a soddisfare le proprie pretese e il diritto del chiamato all’eredità a decidere se assumere o meno la qualità di erede.
Ciò che l’amministrazione non può fare è sostituire gli strumenti previsti dalla legge con una presunzione automatica di accettazione fondata sul solo rapporto familiare.
La decisione: cassazione con rinvio alla Corte tributaria della Campania
Alla luce di tali considerazioni, la Suprema Corte ha accolto il ricorso del contribuente, cassando la sentenza della Corte di Giustizia Tributaria di secondo grado della Campania.
La controversia è stata rinviata alla medesima Corte, in diversa composizione, affinché verifichi se sia effettivamente intervenuta un’accettazione dell’eredità oppure un’eventuale rinuncia.
È importante sottolineare che la Cassazione non ha definitivamente accertato che il contribuente non fosse erede.
Ha invece stabilito che i giudici di merito avevano applicato una regola giuridica errata, considerando sufficiente la semplice chiamata all’eredità.
Il giudice del rinvio dovrà quindi riesaminare i fatti e le prove secondo il principio indicato dalla Suprema Corte, provvedendo anche sulle spese del giudizio di legittimità.
La pronuncia chiarisce così un punto essenziale: in materia di TARI, la mera chiamata ereditaria non costituisce un titolo sufficiente per pretendere dal chiamato il pagamento delle obbligazioni del defunto.
Le conseguenze pratiche per cartelle esattoriali, intimazioni e avvisi di accertamento
L’ordinanza ha una notevole rilevanza pratica perché il problema non riguarda soltanto gli avvisi di accertamento TARI.
Nella realtà quotidiana, infatti, non è infrequente che gli enti impositori e gli agenti della riscossione notifichino ai familiari del contribuente deceduto cartelle di pagamento, intimazioni e altri atti, indicandoli genericamente come eredi.
Quando la pretesa riguarda debiti trasmissibili del defunto e si fonda sulla responsabilità ereditaria del destinatario, è necessario verificare che quest’ultimo abbia effettivamente acquisito la qualità di erede.
Il principio espresso dalla Cassazione può quindi assumere rilievo anche in controversie riguardanti debiti tributari diversi dalla TARI, fermo restando che occorre distinguere le discipline speciali e le obbligazioni eventualmente sorte direttamente in capo al destinatario.
Particolare attenzione deve essere prestata alle posizioni nelle quali i familiari abbiano presentato la dichiarazione di successione senza compiere altri atti idonei a integrare l’accettazione.
In queste situazioni, la dichiarazione non può essere considerata automaticamente sufficiente per attribuire loro la responsabilità delle obbligazioni ereditarie.
Occorre inoltre distinguere la responsabilità per i debiti del defunto dall’obbligazione tributaria che può nascere direttamente in capo a un soggetto per il possesso, la detenzione o l’occupazione di un immobile dopo il decesso. Quest’ultima può avere presupposti autonomi rispetto alla successione.
Altrettanto importante è la distinzione tra accettazione pura e semplice e accettazione con beneficio d’inventario, che consente, nel rispetto della disciplina codicistica, di mantenere separato il patrimonio ereditario da quello personale dell’erede e di limitare la responsabilità nei termini previsti dalla legge.
Come difendersi quando il Comune o l’Agenzia delle Entrate richiedono i debiti di un familiare defunto
La prima verifica da compiere riguarda la natura dell’obbligazione richiesta.
Bisogna stabilire se si tratti di un debito del defunto, di un’imposta specificamente collegata alla successione oppure di un’obbligazione sorta autonomamente in capo al destinatario dopo il decesso.
Nel primo caso, quando si contesta la responsabilità ereditaria, diventa fondamentale verificare l’esistenza di un’accettazione espressa o tacita.
Qualora l’amministrazione si limiti ad affermare che il destinatario è figlio o familiare del defunto, senza dimostrare che abbia acquisito la qualità di erede, può essere sollevata l’eccezione di difetto di legittimazione passiva, richiamando gli articoli 459, 475, 476 e 2697 del codice civile e l’orientamento espresso dalla Cassazione.
La presentazione della dichiarazione di successione, da sola, non deve essere confusa con l’accettazione. Occorre però prestare particolare attenzione a eventuali ulteriori comportamenti, come atti dispositivi dei beni ereditari, volture catastali o altre attività che potrebbero assumere rilevanza giuridica.
Un altro aspetto da non trascurare riguarda le sanzioni tributarie, l’articolo 8 del D.Lgs. n. 472/1997 stabilisce, infatti, che l’obbligazione al pagamento delle sanzioni amministrative tributarie non si trasmette agli eredi.
Pertanto, anche quando risulti dimostrata l’accettazione dell’eredità, le sanzioni tributarie personali del defunto devono essere tenute distinte dal tributo e dagli accessori eventualmente trasmissibili.
La difesa dovrà inoltre verificare la regolarità delle notificazioni, la prescrizione, la decadenza e la concreta riferibilità delle somme richieste al soggetto destinatario.
L’ordinanza n. 27768/2026 fornisce dunque un argomento difensivo importante, ma non comporta l’annullamento automatico di tutte le cartelle notificate ai familiari di persone decedute.
La legittimità della pretesa richiede sempre un esame delle circostanze concrete.
Conclusioni: i debiti del defunto non possono essere trasferiti automaticamente ai familiari
La decisione della Corte di Cassazione affronta una questione che interessa numerose famiglie e che, troppo spesso, viene affrontata dagli enti impositori con eccessivo automatismo.
Il decesso di un contribuente non determina automaticamente il trasferimento di tutti i suoi debiti ai figli o agli altri familiari.
La successione ereditaria segue regole precise e l’acquisto della qualità di erede richiede, di norma, un’accettazione, espressa o tacita.
La dichiarazione di successione, essendo un adempimento fiscale, non può essere trasformata automaticamente in un atto di accettazione.
Il principio è particolarmente rilevante quando il Comune o un altro ente creditore pretende il pagamento di imposte riferite al contribuente deceduto senza dimostrare l’effettiva assunzione della qualità di erede da parte del destinatario.
La Suprema Corte, richiamando la propria giurisprudenza precedente, ribadisce che l’onere di dimostrare tale qualità grava sull’ente che formula la richiesta di pagamento.
La pronuncia non sottrae i debiti tributari alle regole della successione, ma impedisce che queste vengano aggirate attraverso una semplice qualificazione amministrativa del destinatario dell’accertamento.
È un principio di legalità prima ancora che di tutela patrimoniale.
Non si diventa eredi perché lo afferma un Comune, perché si è figli del defunto o perché è stata presentata una dichiarazione di successione. Si diventa eredi quando ricorrono i presupposti stabiliti dalla legge.
Ed è soltanto nel rispetto di tali presupposti che un debito tributario del defunto può essere legittimamente richiesto al suo successore, salve le specifiche disposizioni che disciplinano singoli tributi.
L’ordinanza n. 27768/2026 restituisce così centralità a una regola fondamentale del nostro ordinamento: nessuno può essere chiamato a rispondere dei debiti ereditari sulla base di una qualità giuridica che non sia stata adeguatamente dimostrata.
Napoli,li 28/10/2026
Avv. Giuseppe Marino
Riferimento giurisprudenziale: Corte Suprema di Cassazione, Sezione Tributaria, ordinanza n. 27768/2026, pubblicata il 26 ottobre 2026, R.G. n. 24603/2024, Presidente Angelo Matteo Socci, Consigliere relatore Marco Benatti.Precedenti richiamati: Cass. n. 2940/2024; Cass. n. 32611/2021; Cass. n. 18252/2025; Cass. n. 37064/2022.Normativa: artt. 459, 475, 476, 481, 524, 528 e 2697 c.c.; art. 36 D.Lgs. n. 346/1990; art. 8 D.Lgs. n. 472/1997.