

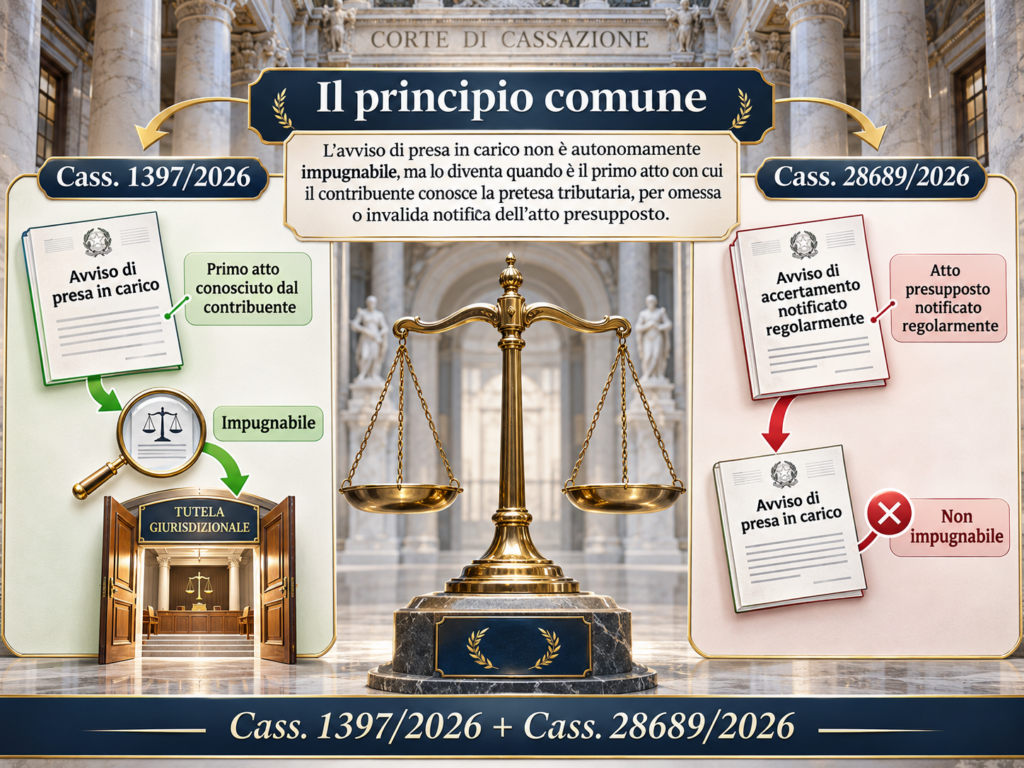
L’avviso di presa in carico è impugnabile solo se il contribuente non ha conosciuto la pretesa tributaria: la Cassazione chiarisce i limiti della tutela
Cassazione, Sezione tributaria, ordinanza n. 28689 del 9 novembre 2026
La Suprema Corte ribadisce che l’avviso di presa in carico dell’Agenzia delle Entrate-Riscossione, pur non essendo autonomamente impugnabile, può essere contestato quando costituisce il primo atto attraverso il quale il contribuente viene a conoscenza della pretesa fiscale. Decisiva, tuttavia, è la prova della notificazione dell’atto presupposto.
Il diritto di difesa del contribuente e l’impugnabilità degli atti della riscossione
Nel contenzioso tributario uno degli aspetti maggiormente controversi riguarda la possibilità per il contribuente di impugnare gli atti che, pur non contenendo una nuova pretesa impositiva, rappresentano il primo momento in cui egli viene concretamente a conoscenza di un debito tributario.
La questione assume particolare rilevanza quando l’Amministrazione finanziaria sostiene di aver regolarmente notificato un avviso di accertamento, mentre il contribuente ne contesta l’avvenuta conoscenza. In questo caso la presa in carico è atto facoltativamente impugnabile, la cui omessa impugnazione non cristallizza la pretesa (n.d.a.).
In tali circostanze, il problema non riguarda soltanto la natura giuridica dell’atto successivamente ricevuto, ma investe direttamente il diritto costituzionale di difesa e la possibilità di sottoporre al controllo del giudice una pretesa tributaria che potrebbe essere divenuta definitiva senza che il destinatario ne abbia avuto effettiva conoscenza per effetto di una notificazione omessa o invalida.
Su questa delicata problematica è intervenuta la Corte di Cassazione, Sezione tributaria, con l’ordinanza n. 28689, pubblicata il 9 novembre 2026, offrendo importanti precisazioni sull’impugnabilità dell’avviso di presa in carico, sulla prova della notificazione degli atti tributari e sul valore probatorio del duplicato dell’avviso di ricevimento postale.
La pronuncia, pur concludendosi con una decisione sfavorevole al contribuente, riafferma un principio di notevole importanza: l’avviso di presa in carico può diventare impugnabile quando rappresenta il primo atto attraverso il quale il contribuente viene a conoscenza di una pretesa tributaria precedentemente non conosciuta a causa dell’omessa o invalida notificazione dell’atto presupposto.
L’avviso di presa in carico non è normalmente un atto autonomamente impugnabile
Il punto centrale della decisione riguarda la natura dell’avviso di presa in carico.
Tale comunicazione viene trasmessa dall’Agente della riscossione dopo che l’ente impositore ha affidato il credito per la riscossione.
Nell’ambito degli accertamenti esecutivi, disciplinati dall’art. 29 del D.L. n. 78/2010, l’avviso di accertamento costituisce già titolo esecutivo al ricorrere dei presupposti di legge, senza che sia necessaria la successiva notificazione di una cartella di pagamento.
L’avviso di presa in carico svolge pertanto una funzione essenzialmente informativa, comunicando al contribuente l’intervenuto affidamento del credito all’Agente della riscossione.
Proprio per questa ragione, la Cassazione precisa che si tratta di un atto privo, di per sé, di valenza provvedimentale e di autonoma lesività.
Ciò significa che la semplice ricezione dell’avviso di presa in carico non attribuisce automaticamente al contribuente il diritto di contestare nuovamente una pretesa tributaria già portata regolarmente a sua conoscenza mediante un precedente atto impositivo.
Diversamente opinando, ogni comunicazione successiva all’accertamento potrebbe trasformarsi in un’occasione per riaprire termini di impugnazione ormai scaduti, compromettendo il principio di definitività degli atti tributari.
Tuttavia, questa regola conosce un’eccezione fondamentale.
Quando l’avviso di presa in carico diventa impugnabile
La Suprema Corte, richiama anche la precedente Cassazione n. 1397/2026, Il principio affermato dalla Corte di Cassazione con l’ordinanza n. 28689 del 9 novembre 2026 trova un significativo precedente nella ordinanza n. 1397 del 22 gennaio 2026, con la quale la stessa Sezione tributaria aveva riconosciuto l’impugnabilità dell’avviso di presa in carico quando esso costituisca il primo atto attraverso il quale il contribuente viene a conoscenza della pretesa fiscale, a causa dell’omessa o invalida notificazione dell’accertamento presupposto. «L’avviso di presa in carico, atto di per sé privo di valenza provvedimentale e di autonoma lesività, è impugnabile quando esso costituisce il primo atto con cui il contribuente viene a conoscenza della pretesa tributaria, a causa della mancata o invalida notifica dell’atto presupposto». La Suprema Corte, richiamando anche Cass. n. 14768/2025 e le Sezioni Unite n. 19704/2015, ha ribadito che l’elencazione degli atti impugnabili prevista dall’art. 19 del D.Lgs. n. 546/1992 deve essere interpretata estensivamente, al fine di garantire l’effettività della tutela giurisdizionale. Particolarmente rilevante è l’affermazione secondo cui il ricorso alle forme di notificazione previste per l’irreperibilità assoluta rappresenta una modalità eccezionale, consentita soltanto dopo l’espletamento di ricerche effettive e puntualmente documentate nella relata. Non sono quindi sufficienti generiche attestazioni di irreperibilità, prive dell’indicazione delle indagini concretamente svolte.
«L’avviso di presa in carico, atto di per sé privo di valenza provvedimentale e di autonoma lesività, è impugnabile quando esso costituisce il primo atto con cui il contribuente viene a conoscenza della pretesa tributaria, a causa della mancata o invalida notifica dell’atto presupposto».
È proprio in questa affermazione che risiede il maggiore interesse della pronuncia.
L’impugnabilità dell’avviso non deriva dalla sua natura formale, ma dalla funzione che esso concretamente assume nella vicenda tributaria.
Quando il contribuente non ha ricevuto validamente l’atto impositivo originario, la successiva comunicazione della riscossione può rappresentare il primo momento utile per conoscere l’esistenza della pretesa e contestarne la legittimità.
In questa prospettiva, il ricorso contro l’atto successivo diventa uno strumento necessario per recuperare una tutela giurisdizionale che non è stato possibile esercitare in precedenza.
La Corte riconosce dunque che la mancanza di autonoma lesività dell’avviso di presa in carico non può tradursi in una preclusione assoluta all’accesso alla giustizia tributaria.
Il contribuente, infatti, non può essere privato della possibilità di difendersi contro un accertamento del quale non abbia avuto conoscenza a causa di una notificazione omessa o invalida.
Questo principio deve essere letto in coerenza con gli artt. 24 e 113 della Costituzione, che assicurano la tutela giurisdizionale dei diritti e degli interessi legittimi nei confronti dell’azione amministrativa.
Occorre però distinguere l’effettiva mancata conoscenza derivante da una notificazione giuridicamente inesistente, omessa o invalida dalla situazione in cui l’atto sia stato validamente notificato e il destinatario non lo abbia materialmente letto.
Soltanto nel primo caso si pone il problema del recupero della tutela mediante l’impugnazione dell’atto successivo.
Le conseguenze per il contenzioso tributario: non conta soltanto il nome dell’atto, ma la funzione che esso svolge
La pronuncia offre lo spunto per una riflessione più ampia sulla tutela del contribuente nella fase della riscossione.
Il sistema tributario prevede una successione di atti attraverso i quali la pretesa fiscale viene accertata, resa esecutiva e successivamente azionata.
Tuttavia, il diritto di difesa non può essere subordinato esclusivamente alla qualificazione formale attribuita dall’Amministrazione a un determinato documento.
Un atto normalmente non impugnabile può assumere rilevanza processuale quando sia il primo attraverso il quale il destinatario venga a conoscenza di una pretesa precedentemente non comunicata in modo giuridicamente valido.
La distinzione è fondamentale.
Se l’avviso di accertamento è stato regolarmente notificato, il contribuente deve esercitare il proprio diritto di difesa entro i termini previsti dalla legge e non può attendere la successiva fase della riscossione per riaprire la controversia.
Se, invece, la notificazione dell’accertamento è mancata oppure risulta invalida, l’avviso di presa in carico può rappresentare lo strumento attraverso il quale contestare l’atto impositivo non conosciuto.
L’interesse a ricorrere, pertanto, non discende automaticamente dal contenuto sollecitatorio della comunicazione, ma dalla necessità di impedire che una pretesa tributaria possa essere sottratta al sindacato giurisdizionale per effetto di un vizio della notificazione.
Naturalmente, il contribuente che intenda impugnare l’avviso di presa in carico dovrà individuare e dedurre specificamente il vizio relativo alla notificazione dell’atto presupposto, evitando di limitarsi a contestazioni generiche.
Analogamente, l’Amministrazione dovrà dimostrare, ove la notificazione sia contestata, che l’accertamento sia stato regolarmente portato a conoscenza del destinatario secondo le modalità previste dall’ordinamento.
Una verifica particolarmente attenta dovrà quindi riguardare le ricevute postali, le attestazioni di consegna, l’identificazione del soggetto ricevente e il collegamento documentale tra la spedizione e l’atto tributario.
Napoli,li 14/11/2026
Avv. Giuseppe Marino