

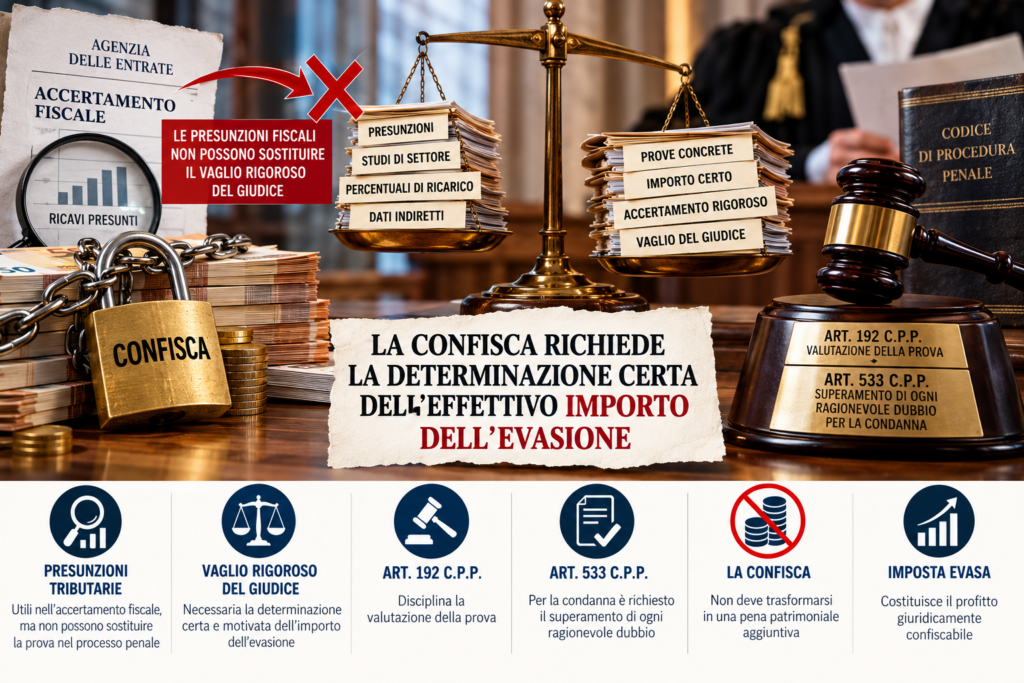
La confisca richiede la determinazione certa dell’effettivo importo dell’evasione; le presunzioni legali non possono sostituire il vaglio rigoroso del giudice, nel penale sussistono regole diverse, fondate anche sull’art. 192 del codice di procedura penale del codice di procedura penale disciplina la valutazione della prova e all’art. 533 del medesimo codice che impone, per la condanna, il superamento di ogni ragionevole dubbio. La confisca non deve trasformarsi in una pena patrimoniale aggiuntiva. L’imposta evasa costituisce il profitto giuridicamente confiscabile.
Cassazione penale, Terza Sezione, sentenza n. 37331 del 26 ottobre 2026 – Presidente Giovanni Liberati, relatore Antonio Corbo.
La Suprema Corte annulla una confisca di oltre 60.000 euro perché fondata su una ricostruzione induttiva dell’evasione non adeguatamente dimostrata. La responsabilità penale per occultamento delle scritture contabili non autorizza automaticamente a confiscare somme determinate attraverso semplici presunzioni fiscali.
La responsabilità penale non basta a giustificare qualsiasi confisca
Una cosa è accertare che sia stato commesso un reato tributario. Altra cosa, profondamente diversa, è stabilire quale vantaggio economico sia stato effettivamente conseguito attraverso quel reato e, soprattutto, quale importo possa essere legittimamente sottoposto a confisca.
È su questa fondamentale distinzione che interviene la Corte di Cassazione, Terza Sezione penale, con la sentenza n. 37331/2026, depositata il 26 ottobre 2026, destinata ad assumere particolare rilevanza nei procedimenti penali tributari nei quali il profitto del reato venga determinato attraverso accertamenti induttivi, ricostruzioni presuntive o elaborazioni effettuate dall’Amministrazione finanziaria.
La pronuncia affronta un problema che troppo spesso viene sottovalutato: il passaggio automatico dall’accertamento fiscale alla determinazione del profitto confiscabile in sede penale.
L’Agenzia delle Entrate e la Guardia di Finanza possono utilizzare, nell’ambito dei rispettivi poteri di controllo, metodi di accertamento fondati su presunzioni, percentuali di ricarico e ricostruzioni indirette dei ricavi.
Questi strumenti possono essere legittimi nell’ambito tributario, alle condizioni stabilite dalla legge.
Ma quando le medesime ricostruzioni vengono utilizzate nel processo penale per determinare l’entità del profitto da confiscare, cambia radicalmente il quadro delle garanzie.
Il giudice penale non può limitarsi a prendere atto del risultato raggiunto dagli organi accertatori. Deve verificarne autonomamente l’attendibilità, esaminare gli elementi sui quali si fonda e spiegare perché gli stessi consentano di individuare un determinato vantaggio economico.
Non basta, quindi, affermare che vi sia stata evasione. Occorre dimostrare, con una motivazione rigorosa, quale sia stato l’effettivo ammontare dell’evasione rilevante ai fini della misura.
Il caso esaminato: una società, le scritture contabili occultate e una confisca di 60.549 euro
La controversia trae origine da un procedimento penale relativo ad una società, operante nel settore della telefonia e dei prodotti tecnologici.
Il suo precedente legale rappresentante era stato ritenuto responsabile del reato di occultamento o distruzione di documenti contabili, previsto dall’art. 10 del D.Lgs. n. 74/2000.
Secondo l’accusa, l’imputato, pur avendo formalmente cessato la carica di amministratore nel settembre 2015, avrebbe continuato a gestire di fatto la società, occultando la documentazione contabile relativa all’anno 2015, così da impedire la ricostruzione dei redditi e del volume d’affari.
Il Tribunale di Napoli, con sentenza del 31 maggio 2024, lo aveva condannato a un anno di reclusione, disponendo inoltre la confisca per equivalente fino alla concorrenza di 60.549,04 euro, in caso di impossibilità di esecuzione sul patrimonio della società.
La Corte d’appello di Napoli, il 13 febbraio 2026, aveva confermato la decisione.
L’imputato proponeva ricorso per Cassazione, contestando, tra le altre questioni, la ricostruzione della propria responsabilità, la qualificazione come amministratore di fatto e, soprattutto, la determinazione del profitto confiscabile.
Ed è proprio su quest’ultimo aspetto che la Suprema Corte ha accolto le doglianze difensive.
La Cassazione ha infatti confermato la responsabilità penale per il reato di occultamento delle scritture contabili, ma ha annullato la sentenza limitatamente alla confisca, rinviando ad altra Sezione della Corte d’appello di Napoli per una nuova determinazione del profitto.
La distinzione è fondamentale: la condanna è divenuta irrevocabile, mentre l’importo della confisca deve essere nuovamente accertato.
L’errore nella ricostruzione dell’evasione: dagli acquisti superiori alle vendite si possono presumere ricavi in nero, ma non inventare il profitto
La parte più interessante della sentenza riguarda il metodo utilizzato per quantificare l’evasione.
Dagli accertamenti della Guardia di Finanza risultava che la società, nell’anno 2015, aveva effettuato acquisti documentati per circa 44.000 euro e vendite fatturate per circa 32.000 euro.
Da questa differenza gli organi accertatori avevano ricavato l’esistenza di vendite non fatturate.
Successivamente, per quantificare i ricavi presuntivamente sottratti all’imposizione, erano state applicate percentuali di ricarico determinate attraverso il confronto con i prezzi praticati da quattro imprese operanti nello stesso territorio e nel medesimo settore merceologico.
Il procedimento aveva condotto a determinare un’evasione di 60.549,04 euro, ma proprio qui emerge il problema, la Cassazione non esclude che dalla differenza tra acquisti e vendite documentate possa derivare un indizio di operazioni non fatturate. Anzi, nel caso concreto ritiene ragionevole, insieme agli altri elementi acquisiti, desumere l’esistenza di vendite irregolari e una finalità di evasione.
Ciò che la Suprema Corte contesta è il successivo passaggio logico e matematico, come si è arrivati, partendo da acquisti per 44.000 euro e vendite fatturate per 32.000 euro, a quantificare un’imposta evasa di oltre 60.000 euro?
Quali merci sarebbero state concretamente vendute senza fattura? Quale sarebbe stato il loro prezzo di vendita? Quale percentuale di ricarico sarebbe stata effettivamente applicata? E, soprattutto, quali elementi dimostrerebbero l’attendibilità del risultato finale? La Corte rileva che la sentenza impugnata non fornisce risposte adeguate.
Se, infatti, si fosse ipotizzato che la differenza di 12.000 euro tra acquisti e vendite rappresentasse il costo delle merci vendute senza fattura, per ottenere un’evasione fiscale superiore a 60.000 euro sarebbe stato necessario presumere percentuali di ricarico eccezionalmente elevate.
Una conclusione che avrebbe richiesto una specifica dimostrazione, non una semplice affermazione.
Ed è proprio l’assenza di questa verifica che rende illegittima la quantificazione del profitto.
La Cassazione ha inoltre osservato che sarebbe stato necessario confrontare i prezzi di acquisto e di vendita praticati dalla stessa società, oppure spiegare perché tale confronto fosse impossibile o inattendibile.
Invece, la ricostruzione si era basata sui prezzi praticati da quattro imprese concorrenti, senza un’adeguata verifica interna dei dati aziendali.
Un accertamento induttivo può costituire un punto di partenza, ma non può sostituire l’accertamento rigoroso della somma da sottrarre al patrimonio dell’imputato.
Le presunzioni tributarie non diventano automaticamente prove penali
È questo uno dei principi più significativi della pronuncia, nel diritto tributario le presunzioni svolgono una funzione importante.
L’Amministrazione finanziaria può ricostruire ricavi, redditi e operazioni imponibili anche mediante elementi indiretti, purché nel rispetto delle condizioni previste dalla normativa applicabile.
In alcuni casi, la legge attribuisce a determinati fatti un particolare valore presuntivo e disciplina conseguentemente la distribuzione dell’onere della prova.
Ma queste regole non possono essere trasferite automaticamente nel processo penale.
La Cassazione, richiamando precedenti orientamenti, tra cui le sentenze n. 42916/2022, Fusco, e n. 30890/2015, Cappellini, ribadisce che le presunzioni legali previste dalle norme tributarie, pur potendo assumere valore indiziario, non costituiscono da sole prova della commissione dell’illecito penale.
È necessario che siano accompagnate da elementi di riscontro e sottoposte all’autonoma valutazione del giudice.
Occorre quindi distinguere l’efficacia di una presunzione nell’accertamento amministrativo dalla sua capacità di dimostrare un fatto rilevante nel processo penale. In quest’ultimo ambito operano, infatti, regole diverse, fondate anche sull’art. 192 del codice di procedura penale.
Il giudice deve valutare autonomamente il materiale probatorio e, quando la prova sia indiziaria, verificarne la consistenza, la convergenza e l’idoneità a sostenere le conclusioni raggiunte.
Un risultato fiscalmente ricostruito non diventa una verità processuale soltanto perché contenuto in un processo verbale della Guardia di Finanza o in un avviso di accertamento.
Questa affermazione non significa che gli accertamenti tributari siano irrilevanti nel processo penale. Al contrario, la Cassazione riconosce espressamente la possibilità di utilizzare anche gli accertamenti induttivi e gli studi di settore come elementi conoscitivi.
Ma si tratta di elementi che devono essere sottoposti a valutazione critica, non di risultati vincolanti per il giudice penale. E il principio assume una rilevanza ancora maggiore quando da tali ricostruzioni dipende l’ammontare di una confisca patrimoniale.
La confisca deve colpire un vantaggio economico effettivamente accertato
Per comprendere pienamente la decisione occorre ricordare la funzione della confisca nei reati tributari. La confisca è una misura attraverso la quale lo Stato sottrae al responsabile di un illecito beni o somme riconducibili al vantaggio economico derivante dal reato.
Può assumere la forma della confisca diretta, quando ricorrono i presupposti per colpire il profitto direttamente riconducibile all’illecito, oppure della confisca per equivalente, quando vengono sottoposti ad ablazione beni di valore corrispondente, nei casi consentiti dalla legge.
Nel settore tributario, il profitto può consistere anche nel risparmio economico derivante dall’omesso pagamento di imposte.
La sentenza n. 37331/2026 precisa che il reato di occultamento o distruzione delle scritture contabili può produrre un profitto confiscabile, nonostante la condotta incriminata riguardi direttamente la sottrazione dei documenti all’attività di controllo.
Tale profitto può essere commisurato al debito d’imposta, con gli eventuali accessori rilevanti secondo i criteri temporali e giuridici precisati dalla giurisprudenza, quando l’occultamento abbia consentito di ostacolare la scoperta e il recupero delle somme dovute.
Ma vi è una condizione imprescindibile: l’importo deve essere concretamente accertato. Non basta individuare una possibile evasione. Non basta costruire un calcolo attraverso percentuali statistiche. Non basta neppure dimostrare che l’imputato abbia effettivamente occultato la contabilità. Occorre stabilire quale vantaggio economico sia stato conseguito e quale sia il suo ammontare.
Diversamente, la confisca rischia di perdere la propria funzione recuperatoria e di trasformarsi in una misura patrimoniale sproporzionata.
La condanna penale non può diventare il presupposto per sottrarre somme determinate attraverso calcoli non sufficientemente verificati.
Il collegamento con le Sezioni Unite Massini: la confisca non deve trasformarsi in una pena patrimoniale aggiuntiva
La sentenza in esame richiama un altro fondamentale precedente: la decisione delle Sezioni Unite penali n. 13783/2025, Massini.
Con tale pronuncia, le Sezioni Unite hanno affrontato la natura della confisca e la sua applicazione nei confronti dei concorrenti nel reato.
Il principio affermato è di particolare rilievo: la confisca del profitto svolge, in via generale, una funzione ripristinatoria, essendo diretta a eliminare il vantaggio economico indebitamente conseguito attraverso l’illecito.
Questo significa che la confisca non dovrebbe comportare un sacrificio patrimoniale superiore all’arricchimento riconducibile al reato, salvo le diverse ipotesi espressamente previste dall’ordinamento.
Se la misura colpisce somme superiori al vantaggio effettivamente conseguito, il suo effetto non è più soltanto recuperatorio, ma può assumere una natura sostanzialmente punitiva.
Si tratta di una distinzione essenziale per garantire il rispetto dei principi di legalità e proporzionalità.
La Cassazione n. 37331/2026 applica questa impostazione al reato di occultamento delle scritture contabili.
La Corte riconosce che anche tale reato può generare un risparmio fiscale concretamente confiscabile.
Ma proprio perché si tratta di eliminare un vantaggio economico, è indispensabile dimostrare l’esistenza e l’entità di quel vantaggio.
Non sarebbe coerente con la funzione ripristinatoria della confisca sottrarre al contribuente somme calcolate senza adeguata dimostrazione.
La misura non deve servire a punire ulteriormente il condannato attraverso una ricostruzione patrimoniale ipotetica, ma a recuperare ciò che risulti effettivamente collegato all’illecito nei termini previsti dalla legge.
La confisca nei confronti dell’amministratore: non esiste una responsabilità patrimoniale automaticamente solidale
La decisione affronta anche un ulteriore profilo, particolarmente importante nei procedimenti che coinvolgono società e più soggetti.
Nel caso esaminato, la difesa aveva contestato l’applicazione dell’intera confisca nei confronti del precedente amministratore, sostenendo che non fosse stato adeguatamente individuato il vantaggio concretamente conseguito da ciascun soggetto coinvolto.
La Cassazione ha assorbito questa censura, poiché l’annullamento della quantificazione complessiva del profitto imponeva innanzitutto di determinare nuovamente l’importo confiscabile.
Tuttavia, il rinvio al principio delle Sezioni Unite Massini assume un significato preciso. In caso di concorso nel reato, la confisca deve essere rapportata al vantaggio concretamente conseguito dal singolo concorrente. Non può operare automaticamente una solidarietà patrimoniale per l’intero profitto.
Solo quando non sia possibile individuare la quota di arricchimento del singolo concorrente trova applicazione il criterio residuale della ripartizione in parti uguali, nei termini indicati dalle Sezioni Unite.
Il giudice del rinvio dovrà pertanto verificare non soltanto l’effettivo importo del profitto, ma anche se ricorrano i presupposti per porre l’intera misura a carico del ricorrente.
Anche sotto questo profilo viene valorizzata una regola fondamentale: la confisca deve essere il risultato di un accertamento concreto, non di un automatismo fondato sulla posizione formale o sostanziale rivestita all’interno della società.
Il principio del giusto processo: la presunzione di innocenza impedisce scorciatoie probatorie
La pronuncia offre anche l’occasione per riflettere sul rapporto tra accertamento tributario, processo penale e garanzie fondamentali dell’imputato.
L’art. 27 della Costituzione riconosce il principio della presunzione di non colpevolezza.
L’art. 6 della Convenzione europea dei diritti dell’uomo tutela il diritto a un processo equo.
L’art. 192 del codice di procedura penale disciplina la valutazione della prova.
E l’art. 533 del medesimo codice impone, per la condanna, il superamento di ogni ragionevole dubbio.
Da questo quadro emerge un’esigenza comune: la responsabilità penale non può essere costruita attraverso meccanismi che sostituiscano l’accertamento giudiziale con presunzioni operanti in altri settori dell’ordinamento.
Le presunzioni tributarie non sono necessariamente incompatibili con il processo penale, ma devono essere valutate secondo le regole probatorie proprie di quest’ultimo.
Questo principio vale per la ricostruzione del fatto illecito e assume una specifica rilevanza anche per la determinazione del profitto da confiscare.
Il giudice non può rinunciare a controllare il percorso logico seguito dagli organi accertatori.
Deve comprendere come sia stato determinato il volume d’affari, quali siano i dati effettivamente disponibili, come siano state calcolate le percentuali di ricarico e quali elementi consentano di ritenere attendibile il risultato economico.
È importante, però, precisare che la Cassazione non impone necessariamente una prova documentale diretta di ogni singola operazione occultata.
Anche una prova indiziaria può essere idonea, purché costruita e valutata con il rigore richiesto dal processo penale.
La differenza è tra una ricostruzione induttiva adeguatamente riscontrata e una quantificazione meramente congetturale.
La prima può contribuire a fondare la decisione. La seconda non può essere automaticamente assunta come misura del patrimonio da confiscare. Le conseguenze per i contribuenti e per le difese nei procedimenti penali tributari
La sentenza n. 37331/2026 offre importanti argomenti difensivi in tutti quei procedimenti nei quali il profitto del reato venga determinato mediante ricostruzioni fiscali indirette.
Si pensi agli accertamenti basati su percentuali di ricarico, differenze inventariali, ricostruzioni del volume d’affari, dati statistici o altri elementi presuntivi.
In questi casi, la difesa non dovrebbe limitarsi a contestare genericamente l’importo dell’evasione.
Occorre esaminare in modo analitico il procedimento utilizzato per giungere al risultato contestato.
È necessario verificare quali dati siano stati effettivamente accertati, quali siano stati invece presunti e se il passaggio dagli uni agli altri sia sorretto da un ragionamento coerente e da adeguati riscontri.
Particolare attenzione deve essere dedicata alle percentuali di ricarico, che non possono essere applicate senza considerare le caratteristiche dell’attività, la tipologia dei prodotti, le condizioni commerciali e i prezzi effettivamente praticati.
Il confronto con imprese concorrenti può fornire elementi utili, ma non può sostituire automaticamente l’analisi della concreta realtà aziendale.
Occorre inoltre distinguere i ricavi dal reddito imponibile, il volume delle operazioni dall’imposta evasa e quest’ultima dal profitto giuridicamente confiscabile.
Non sono grandezze necessariamente coincidenti.
Proprio la mancata distinzione tra questi concetti può determinare quantificazioni errate e misure ablative sproporzionate.
Una difesa efficace dovrà quindi affrontare separatamente la responsabilità penale, la sussistenza del profitto, il criterio di calcolo e l’attribuzione del vantaggio economico ai singoli soggetti coinvolti.
La decisione della Cassazione: condanna confermata, confisca annullata
La conclusione della vicenda è particolarmente significativa.
La Suprema Corte ha respinto le censure relative alla responsabilità penale dell’imputato.
È stata quindi definitivamente confermata la condanna per occultamento delle scritture contabili relative all’anno 2015, così come la pena inflitta.
Diversamente, la Corte ha accolto le doglianze riguardanti la quantificazione del profitto confiscabile.
La sentenza della Corte d’appello di Napoli è stata annullata limitatamente alla confisca, con rinvio ad altra Sezione della medesima Corte.
Il giudice del rinvio dovrà procedere a una nuova determinazione del profitto derivante dall’illecito, superando le carenze motivazionali individuate dalla Cassazione.
Dovrà inoltre verificare se e in quale misura la confisca possa essere posta interamente a carico del ricorrente.
Non si tratta quindi di una pronuncia che esclude in assoluto la confisca per il reato di occultamento delle scritture contabili.
Al contrario, la Corte ne riconosce espressamente l’ammissibilità quando sia possibile determinare il profitto.
Ma afferma con altrettanta chiarezza che tale determinazione non può poggiare su un percorso argomentativo manifestamente illogico o gravemente lacunoso.
La responsabilità penale può essere certa, mentre la misura del vantaggio economico può richiedere un ulteriore e autonomo accertamento.
Ed è proprio questa autonomia che la sentenza valorizza.
Conclusioni: il patrimonio non può essere confiscato sulla base di un’evasione soltanto ipotizzata
La sentenza n. 37331/2026 rappresenta un importante richiamo alla necessità di distinguere l’accertamento fiscale dall’accertamento penale e, soprattutto, di attribuire alla confisca una dimensione rigorosamente proporzionata al vantaggio economico concretamente accertato.
La Suprema Corte non mette in discussione i poteri dell’Amministrazione finanziaria di ricostruire induttivamente i redditi e il volume d’affari.
Non esclude neppure che tali ricostruzioni possano essere utilizzate nel processo penale.
Ciò che viene respinto è l’automatismo attraverso il quale un risultato fiscale presuntivo viene recepito dal giudice senza una verifica autonoma della sua attendibilità.
La confisca costituisce una misura particolarmente incisiva, perché comporta la sottrazione definitiva di beni e risorse economiche.
Proprio per questo, la sua applicazione richiede un controllo rigoroso non soltanto sull’esistenza del reato, ma anche sull’effettiva consistenza del profitto.
Le presunzioni possono orientare l’accertamento, ma non possono sostituire il ragionamento probatorio.
Le percentuali statistiche possono costituire elementi di valutazione, ma non possono trasformarsi automaticamente in somme confiscabili.
E il processo verbale della Guardia di Finanza, per quanto rilevante, non può sostituire il giudizio autonomo del magistrato.
La decisione si inserisce così in una più ampia evoluzione giurisprudenziale, già delineata dalle Sezioni Unite Massini, che tende a ricondurre la confisca del profitto alla sua funzione essenzialmente recuperatoria.
L’obiettivo non è garantire al responsabile di un reato tributario la conservazione di un vantaggio illecito. L’obiettivo è impedire che lo Stato sottragga beni per un valore non adeguatamente dimostrato. La lotta all’evasione fiscale non può prescindere dalle regole della prova, così come la confisca non può diventare uno strumento per recuperare somme semplicemente ipotizzate.
Perché il patrimonio del contribuente, anche quando questi sia stato condannato per un reato tributario, può essere aggredito nei limiti e alle condizioni previste dalla legge. E quando la confisca è commisurata al profitto del reato, quel profitto deve essere determinato attraverso un accertamento concreto, motivato e rigoroso.
È questo il principio di civiltà giuridica che emerge dalla sentenza della Cassazione.
Napoli,li 28/10/2026
Avv. Giuseppe Marino
Avvocato tributarista – Dottore Commercialista
Riferimenti giurisprudenziali principali
- Cassazione penale, Sez. III, sentenza n. 37331/2026, depositata il 26 ottobre 2026, Presidente Giovanni Liberati, relatore Antonio Corbo.
- Cassazione penale, Sezioni Unite, sentenza n. 13783/2025, Massini, sulla natura ripristinatoria della confisca e sulla determinazione del profitto nei confronti dei concorrenti nel reato.
- Cassazione penale, Sez. III, n. 42916/2022, Fusco.
- Cassazione penale, Sez. III, n. 30890/2015, Cappellini.
- Cassazione penale, Sez. III, n. 36207/2019, Menegoli.
- Articoli 10 e 12-bis D.Lgs. n. 74/2000; artt. 189, 192 e 533 c.p.p.; artt. 27 e 111 Cost.; art. 6 CEDU.