

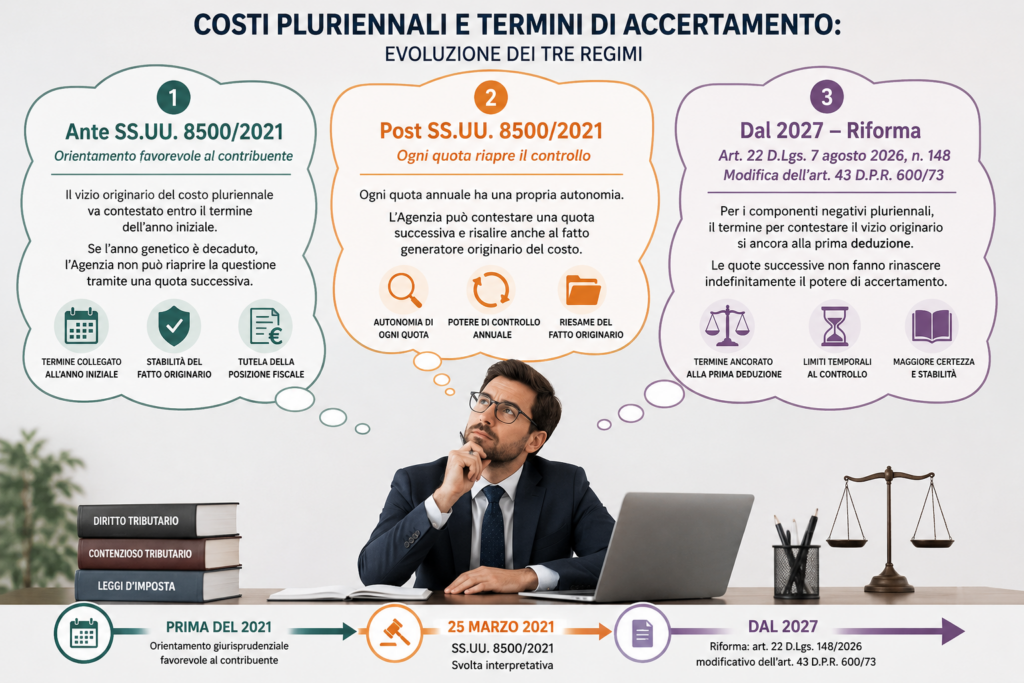
Costi pluriennali e termini di accertamento: i tre diversi regimi prima e dopo le Sezioni Unite del 2021 e la riforma del 2026 che andrà in vigore nel 2027
La questione dei componenti negativi di reddito ad efficacia pluriennale è particolarmente importante perché riguarda costi che nascono in un determinato anno, ma producono effetti fiscali anche molti anni dopo.
Il caso più semplice è quello di un bene ammortizzabile.
Un’impresa acquista, ad esempio, un macchinario. Il costo non viene dedotto integralmente nell’anno dell’acquisto, ma viene ripartito attraverso quote di ammortamento per più esercizi.
Nasce allora una domanda molto concreta: se l’Agenzia delle Entrate non contesta il costo nell’anno iniziale, può tornare molti anni dopo sullo stesso fatto e sostenere che quel costo non era deducibile fin dall’origine?
La risposta a questa domanda non è stata sempre la stessa.
Nel tempo si sono infatti succeduti tre diversi regimi: quello precedente alle Sezioni Unite del 2021, quello affermato dalla sentenza n. 8500 del 25 marzo 2021 e, infine, quello introdotto dal legislatore con il D.Lgs. 7 agosto 2026, n. 148.
Il primo regime: prima delle Sezioni Unite del 2021
Prima della sentenza delle Sezioni Unite n. 8500/2021, una parte della giurisprudenza della Corte di Cassazione aveva adottato una soluzione favorevole alla stabilità della posizione del contribuente.
Il ragionamento partiva dalla distinzione tra il fatto originario che genera il costo e le quote che vengono dedotte negli anni successivi.
Supponiamo che una società acquisti un bene nel 2015 e inizi nello stesso anno a dedurne le quote di ammortamento.
Se l’Agenzia delle Entrate ritiene che quel bene non sia inerente all’attività d’impresa, oppure che il costo non abbia i requisiti per essere fiscalmente riconosciuto, il problema riguarda una circostanza che esiste già nel 2015.
Secondo questo primo orientamento, l’Amministrazione avrebbe dovuto contestare quel vizio entro il termine di accertamento relativo all’annualità in cui il componente aveva avuto origine e aveva iniziato a produrre effetti fiscali.
Una volta scaduto quel termine, il fatto originario tendeva quindi a consolidarsi.
Facciamo un esempio.
Un bene viene acquistato nel 2015 e ammortizzato per dieci anni.
Nel 2022 l’impresa deduce regolarmente un’altra quota di ammortamento.
Se l’Agenzia, controllando il 2022, avesse sostenuto che il bene non era inerente già al momento dell’acquisto, il contribuente avrebbe potuto eccepire che quella contestazione riguardava un fatto risalente al 2015.
Se il termine per accertare il 2015 era ormai scaduto, secondo tale orientamento l’Amministrazione non avrebbe potuto utilizzare la quota del 2022 per riaprire una questione che avrebbe dovuto verificare anni prima.
Il principio era quindi abbastanza intuitivo: se il vizio nasce all’origine, deve essere contestato nei termini relativi all’origine.
Questo non significava, però, che tutte le quote future diventassero automaticamente intoccabili.
Se nel 2022 il contribuente avesse commesso un errore nuovo e autonomo, per esempio deducendo una quota di 30.000 euro invece dei 10.000 euro spettanti, l’Agenzia avrebbe potuto contestare tranquillamente quell’errore.
La differenza era dunque netta.
Una cosa era contestare l’esistenza o la legittimità originaria del costo.
Un’altra cosa era contestare un errore compiuto nella singola annualità successiva.
Nel primo caso il termine veniva collegato al momento genetico del componente; nel secondo, alla dichiarazione nella quale l’errore era stato effettivamente commesso.
Il secondo regime: la svolta delle Sezioni Unite n. 8500 del 2021
Questo equilibrio cambia profondamente con la sentenza della Corte di Cassazione, Sezioni Unite, 25 marzo 2021, n. 8500.
Le Sezioni Unite affrontano proprio il problema della decadenza in presenza di componenti di reddito ad efficacia pluriennale e scelgono una soluzione diversa.
Il punto di partenza diventa il principio dell’autonomia dei singoli periodi d’imposta.
Ogni dichiarazione fiscale è considerata autonomamente.
Di conseguenza, ogni quota di ammortamento dedotta in un determinato esercizio può essere verificata entro il termine di accertamento relativo a quell’esercizio.
Ma la parte più rilevante della decisione riguarda il fatto che, per controllare la legittimità della quota dell’anno, l’Amministrazione può anche risalire al presupposto originario da cui quella quota deriva.
Riprendiamo lo stesso esempio.
Bene acquistato nel 2015.
Quote di ammortamento dedotte dal 2015 in avanti.
Nel 2022 viene dedotta un’altra quota.
Il 2015 è ormai definitivamente fuori dai termini di accertamento.
Secondo le Sezioni Unite, tuttavia, questo non impedisce all’Agenzia di controllare la quota del 2022.
E, soprattutto, non impedisce all’Agenzia di sostenere che quella quota non è deducibile perché il costo era fiscalmente illegittimo già nel 2015.
In altri termini, il Fisco non sta formalmente riaccertando il 2015.
Sta accertando il 2022.
Ma, per decidere se la quota del 2022 sia corretta, può verificare anche il fatto da cui essa trae origine.
È questo il passaggio fondamentale.
La decadenza relativa al 2015 impedisce all’Agenzia di chiedere maggiori imposte per il 2015, ma non impedisce di utilizzare il medesimo vizio originario per disconoscere una quota dedotta in un’annualità successiva ancora accertabile.
Il risultato pratico è molto significativo.
Un costo che produce effetti per dieci, quindici o venti anni può rimanere esposto, sotto il profilo sostanziale, al controllo dell’Amministrazione per tutto quel periodo.
Se ogni anno viene dedotta una nuova quota, ogni anno esiste una nuova dichiarazione autonomamente accertabile.
Ed è proprio in occasione di quella dichiarazione che il Fisco può tornare a interrogarsi sulla legittimità originaria del costo.
Questa impostazione è molto più favorevole all’Amministrazione finanziaria rispetto al regime precedente.
Per il contribuente significa invece dover conservare a lungo la documentazione relativa all’acquisto originario, ai contratti, ai pagamenti, all’inerenza, alla qualificazione del bene e a tutti gli elementi che giustificano fiscalmente il costo.
Il punto può essere riassunto in modo molto semplice.
Prima delle Sezioni Unite, si poteva sostenere: “Se il Fisco voleva contestare il vizio originario, doveva farlo entro il termine dell’anno iniziale.”
Dopo le Sezioni Unite, invece, il principio diventa: “Anche se l’anno iniziale è ormai chiuso, il Fisco può verificare il vizio originario quando controlla una quota successiva ancora accertabile.”
Il terzo regime: l’intervento legislativo del 2026
Il terzo passaggio arriva con l’art. 22 del D.Lgs. 7 agosto 2026, n. 148 modificativo dell’art. 43 del Dpr 600/73 che limita la nuova disciplina ai beni e servizi acquistati dal periodo d’imposta in corso al 31 dicembre 2027.
.
Con l’art. 22 del decreto correttivo “Omnibus”, il legislatore modifica l’art. 43 del D.P.R. 600/1973 e introduce una disciplina specifica proprio per i componenti negativi di reddito d’impresa ad efficacia pluriennale.
L’intervento è importante perché incide sul principio elaborato dalle Sezioni Unite.
La nuova disciplina torna infatti a dare rilevanza al momento in cui il componente negativo viene portato per la prima volta in deduzione.
Il legislatore muove da una considerazione di fondo: se un determinato vizio era già esistente e verificabile all’origine, non è ragionevole consentire all’Amministrazione di attendere dieci o quindici anni per sollevarlo semplicemente perché nel frattempo continuano a essere dedotte quote dello stesso costo.
Il nuovo sistema tende quindi a distinguere con maggiore precisione tra vizio originario ed errore autonomo della singola annualità.
Se il problema riguarda il fatto genetico del componente, la contestazione deve essere esercitata entro il termine collegato alla prima deduzione.
Se invece il problema nasce successivamente, il termine resta quello proprio dell’annualità in cui la nuova violazione si verifica.
Immaginiamo quindi un bene che rientri temporalmente nella nuova disciplina.
La prima quota viene dedotta nel 2027.
Negli anni successivi vengono dedotte regolarmente le altre quote.
Nel 2035 l’Agenzia sostiene che il costo fosse non inerente fin dall’origine.
Qui il punto decisivo è che l’asserita non inerenza non nasce nel 2035.
Esisteva già quando il bene fu acquistato e quando la prima quota venne dedotta.
Se l’Amministrazione disponeva già allora degli elementi necessari per contestare quel presupposto, non può far rinascere il potere di controllo semplicemente agganciandosi alla quota del 2035.
La contestazione del vizio genetico deve essere collegata alla prima deduzione.
Una volta decorso il relativo termine, quel profilo non può essere indefinitamente riaperto.
Diversa sarebbe, invece, l’ipotesi in cui nel 2035 venga commesso un errore nuovo.
Supponiamo che il costo originario sia perfettamente legittimo, il bene sia inerente e l’ammortamento sia corretto.
Nel 2035, però, la società deduce una quota di 100.000 euro quando avrebbe potuto dedurne soltanto 50.000.
In questo caso il vizio non appartiene al momento originario.
Nasce direttamente nel 2035.
L’Agenzia potrà pertanto contestarlo entro il normale termine previsto per la dichiarazione di quell’anno.
Il vero significato dei tre regimi
L’evoluzione è particolarmente interessante perché mostra tre diverse concezioni del rapporto tra decadenza e componenti pluriennali.
Nel primo regime si dava maggiore importanza alla stabilità del fatto originario.
Se il costo nasceva in un determinato esercizio e l’Amministrazione non lo contestava tempestivamente, quel presupposto tendeva a consolidarsi.
Con le Sezioni Unite del 2021 cambia la prospettiva.
A prevalere è l’autonomia di ciascun periodo d’imposta.
Ogni nuova quota rappresenta una nuova occasione di controllo e l’Amministrazione può tornare anche sul fatto originario per stabilire se la deduzione dell’anno sia corretta.
Con il legislatore del 2026 viene introdotto, invece, un limite a questa possibilità.
Il principio diventa nuovamente quello secondo cui un vizio originario, già verificabile al momento della prima deduzione, non può rimanere contestabile indefinitamente solo perché il costo continua a produrre effetti fiscali negli anni successivi.
Si tratta, quindi, di un movimento molto chiaro.
Prima del 2021: prevale, in una parte della giurisprudenza, la stabilizzazione del fatto genetico.
Dal 2021: prevale l’autonomia di ogni quota e si amplia il potere di controllo dell’Amministrazione.
Con la riforma del 2026: il legislatore interviene per fissare un limite temporale alla contestazione del vizio originario.
Un esempio unico per comprendere definitivamente la differenza
Supponiamo che un’impresa acquisti un bene e inizi ad ammortizzarlo.
Dopo molti anni l’Agenzia sostiene che quel bene, fin dall’origine, non fosse inerente.
Nel primo regime, il contribuente avrebbe potuto sostenere che l’inerenza originaria doveva essere contestata nell’anno genetico e che, una volta decorso quel termine, la questione non poteva più essere riaperta.
Nel secondo regime, quello delle Sezioni Unite, l’Agenzia avrebbe invece potuto contestare una quota successiva ancora nei termini e, per farlo, riesaminare anche l’inerenza originaria del bene.
Nel terzo regime, introdotto dal legislatore nel 2026, la possibilità di tornare sul fatto genetico viene nuovamente limitata: se l’inerenza era verificabile già al momento della prima deduzione, il relativo termine deve essere collegato a quella prima annualità e non può rinnovarsi ogni volta che viene dedotta una nuova quota.
La vera linea di confine diventa quindi questa:
ciò che era già contestabile all’origine deve essere contestato nei termini dell’origine; ciò che nasce autonomamente dopo può essere contestato nei termini dell’annualità successiva.
È probabilmente questa distinzione tra vizio genetico e violazione sopravvenuta a rappresentare il punto centrale del nuovo art. 43 del D.P.R. 600/1973 e, verosimilmente, uno dei principali terreni del futuro contenzioso tributario.
Napoli 30/08/2026
Avv. Giuseppe Marino