

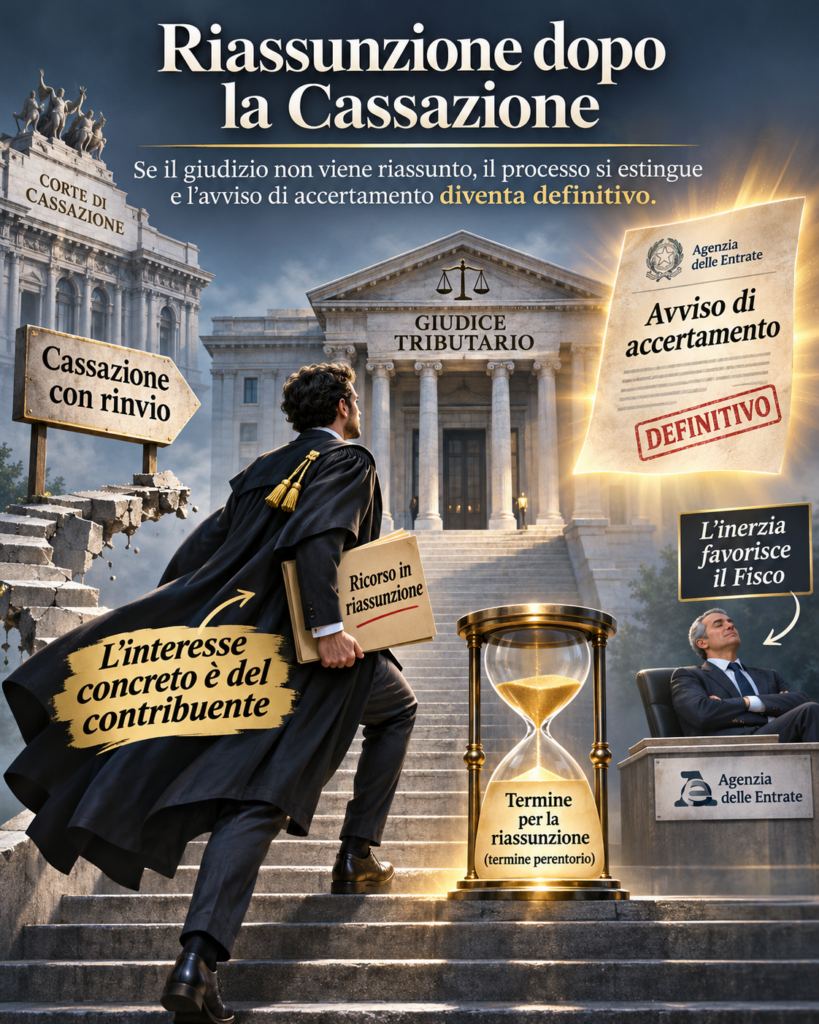
La Riassunzione dopo la Cassazione Tributaria: L’Unico ad avere un concreto interesse è il contribuente. Soltanto il contribuente sopporta il rischio concreto della mancata prosecuzione del giudizio, tutte le insidie da conoscere.
La mancata riassunzione del giudizio dopo la cassazione con rinvio determina l’estinzione dell’intero processo e rende definitivo l’atto tributario impugnato, anche quando il contribuente aveva ottenuto una sentenza favorevole in appello. L’Agenzia delle Entrate, invece, può conseguire un risultato favorevole proprio dall’inerzia processuale.
Attenzione a un altra insidia: La Riassunzione va effettuara con la notifica in mani proprie dell’ente e non al difensore costituito.
Il paradosso del processo tributario: chi vince può perdere tutto
Nel processo tributario esiste un meccanismo processuale particolarmente insidioso, spesso sottovalutato anche dagli operatori del diritto: la mancata riassunzione del giudizio a seguito di una pronuncia della Corte di Cassazione con rinvio può determinare la definitiva soccombenza del contribuente, indipendentemente dall’esito favorevole dei precedenti gradi di giudizio.
È una conseguenza che può apparire paradossale, soprattutto quando il contribuente abbia ottenuto l’annullamento dell’avviso di accertamento tanto in primo grado quanto in appello.
Non è infrequente, infatti, che il contribuente, dopo aver conseguito una pronuncia favorevole davanti alla Corte di giustizia tributaria di secondo grado, ritenga che l’eventuale annullamento con rinvio disposto dalla Cassazione non imponga ulteriori iniziative da parte sua.
Talvolta si ritiene, erroneamente, che debba essere l’Agenzia delle Entrate, avendo proposto il ricorso per cassazione, a preoccuparsi della riassunzione.
Nulla di più pericoloso.
La mancata riassunzione non comporta la stabilizzazione della sentenza favorevole precedentemente ottenuta dal contribuente, bensì l’estinzione dell’intero processo, con la conseguente definitività dell’atto impositivo originariamente impugnato.
In altri termini, un contribuente che abbia ottenuto ragione in primo grado e in appello potrebbe ritrovarsi obbligato a pagare integralmente le imposte accertate, le sanzioni e gli interessi, per il solo fatto di non avere tempestivamente riassunto il giudizio dopo la cassazione con rinvio.
Ed è proprio qui che emerge la particolare asimmetria del processo tributario: mentre il contribuente deve necessariamente attivarsi per impedire la definitività dell’atto, l’Amministrazione finanziaria può avere tutto l’interesse a rimanere inattiva.
La disciplina della riassunzione e l’estinzione dell’intero processo
Il giudizio di rinvio tributario trova la propria disciplina nell’art. 63 del D.Lgs. n. 546/1992, in coordinamento con gli artt. 392 e 393 del codice di procedura civile.
L’art. 63 stabilisce che, quando la Corte di Cassazione rinvia la controversia alla Corte di giustizia tributaria competente, la riassunzione deve essere effettuata nei confronti di tutte le parti entro il termine perentorio previsto dalla legge.
Per la disciplina vigente nel 2026, il termine ordinario è di sei mesi dalla pubblicazione della pronuncia di cassazione con rinvio, salve le regole applicabili al computo dei termini e le eventuali discipline transitorie.
Il secondo comma dello stesso articolo stabilisce espressamente: «Se la riassunzione non avviene entro il termine di cui al comma precedente […] l’intero processo si estingue».
Il punto decisivo è proprio questo: non si estingue semplicemente la fase processuale successiva alla Cassazione, ma l’intero giudizio tributario. L’art. 393 c.p.c. conferma tale principio, prevedendo l’estinzione dell’intero processo in caso di mancata riassunzione nel termine. Ne discende che vengono meno le pronunce intervenute nei precedenti gradi di giudizio, fatta eccezione per gli eventuali capi già coperti da giudicato. L’estinzione del processo tributario, inoltre, può essere rilevata anche d’ufficio dal giudice.
Questa disciplina produce conseguenze radicalmente differenti rispetto alla comune percezione dell’estinzione del giudizio di impugnazione nel processo civile.
Nel contenzioso tributario, infatti, la mancata prosecuzione del giudizio dopo la cassazione con rinvio non determina la sopravvivenza della precedente decisione favorevole al contribuente, ma lascia definitivamente efficace l’atto impositivo originariamente contestato.
La Cassazione n. 28434 del 4 novembre 2026 conferma il principio
La Corte di Cassazione, Sezione tributaria, con la recentissima ordinanza n. 28434, pubblicata il 4 novembre 2026, ha ribadito con particolare chiarezza le conseguenze della mancata riassunzione del giudizio dopo una pronuncia di cassazione con rinvio.
La vicenda riguardava un avviso di accertamento emesso dall’Agenzia delle Entrate nei confronti della Banca di Credito Cooperativo di San Marcellino, relativo a maggiori imposte IRPEG e ILOR per l’anno 1990. Il contribuente aveva inizialmente ottenuto l’annullamento dell’accertamento in primo grado e una sentenza favorevole anche in appello.
La controversia era successivamente approdata più volte davanti alla Corte di Cassazione, dando luogo a distinti giudizi di rinvio. A seguito dell’ordinanza n. 19834/2012, con cui la Suprema Corte aveva nuovamente annullato la sentenza di secondo grado rinviando la causa al giudice tributario, nessuna delle parti aveva proceduto alla necessaria riassunzione.
Nonostante ciò, la Commissione Tributaria Regionale aveva ugualmente deciso la controversia nel merito. L’Agenzia delle Entrate aveva quindi impugnato tale decisione, denunciando proprio la mancata riassunzione e la conseguente estinzione del processo. La Suprema Corte ha accolto il ricorso dell’Amministrazione finanziaria, cassando senza rinvio la sentenza impugnata.
La Cassazione ha chiarito che la riassunzione effettuata in occasione di un precedente rinvio non può considerarsi valida anche per una successiva e distinta pronuncia di annullamento con rinvio. Ogni nuova cassazione con rinvio richiede, pertanto, una specifica e tempestiva iniziativa processuale. In mancanza, il giudice tributario non può procedere autonomamente alla riattivazione del processo e deve prendere atto della sua estinzione. La Corte ha richiamato, tra gli altri, i precedenti Cass. n. 16689/2013, Cass. n. 32276/2018 e Cass. n. 16002/2023, confermando un orientamento ormai consolidato.
Perché l’Agenzia delle Entrate non ha convenienza a riassumere il giudizio
La questione merita una riflessione che supera il semplice dato normativo. L’art. 392 c.p.c. consente a ciascuna delle parti di riassumere il giudizio di rinvio. La riassunzione, infatti, non costituisce una nuova impugnazione, ma un’attività di impulso processuale che può essere compiuta disgiuntamente da ciascuna delle parti. Tuttavia, la possibilità giuridica di riassumere non coincide necessariamente con l’interesse concreto a farlo. Se la mancata riassunzione determina l’estinzione dell’intero processo e la definitività dell’avviso di accertamento, quale interesse avrebbe l’Agenzia delle Entrate a promuovere un nuovo giudizio?
Nella generalità delle controversie aventi ad oggetto l’impugnazione di un avviso di accertamento, la risposta appare evidente. L’Amministrazione finanziaria dispone già di un atto impositivo che, in conseguenza dell’estinzione, diviene definitivo. Riassumere il giudizio significherebbe sottoporre nuovamente tale atto al controllo del giudice tributario, affrontando ulteriori attività processuali e il rischio di una pronuncia sfavorevole. Non riassumere, invece, può consentire all’Agenzia di conseguire il risultato sostanziale perseguito sin dall’origine: la stabilizzazione della pretesa tributaria.
Per il Fisco, dunque, l’inerzia può tradursi in un vantaggio processuale ed economico. Per il contribuente, la medesima inerzia può trasformarsi in una perdita irreversibile.
Naturalmente, ciò non significa che l’Amministrazione finanziaria sia giuridicamente priva della legittimazione alla riassunzione o che non possa avere, in particolari controversie, un diverso interesse processuale.
Significa, piuttosto, che nelle ordinarie controversie di impugnazione di un atto impositivo, quando la mancata riassunzione ne determina la definitività, l’interesse concreto alla prosecuzione è normalmente concentrato nella posizione del contribuente.
L’errore più grave: confidare nella precedente vittoria in appello
Uno degli errori più pericolosi consiste nel ritenere che il contribuente, avendo ottenuto l’annullamento dell’atto impositivo in secondo grado, possa attendere passivamente l’iniziativa dell’Agenzia delle Entrate.
Il ragionamento, apparentemente logico, è il seguente: ho vinto in appello, l’Agenzia ha proposto ricorso per cassazione e, pertanto, spetterà a quest’ultima proseguire il giudizio.
Ma il ragionamento non tiene conto della particolare struttura del processo tributario. Quando la Cassazione annulla con rinvio la decisione favorevole, quella pronuncia viene meno nei limiti della cassazione, se il giudizio non viene tempestivamente riassunto, l’intero processo si estingue e l’atto originariamente impugnato diviene definitivo.
Si pensi a un avviso di accertamento di 300.000 euro, integralmente annullato dalla Corte di giustizia tributaria di primo grado, con conferma in appello, l’Agenzia delle Entrate propone ricorso per cassazione e ottiene l’annullamento con rinvio della sentenza favorevole, il contribuente, confidando nelle precedenti pronunce e ritenendo che spetti all’Amministrazione riattivare il processo, non procede alla riassunzione. Decorso inutilmente il termine perentorio, il giudizio si estingue.
Risultato: nonostante due precedenti sentenze favorevoli, il contribuente perde la tutela giurisdizionale ottenuta e l’accertamento di 300.000 euro diviene definitivo, salvi eventuali capi già passati in giudicato.
Un risultato che non deriva dall’accertata fondatezza della pretesa tributaria, ma esclusivamente da una conseguenza processuale.
Ed è proprio questa la circostanza che dovrebbe indurre ogni difensore tributario alla massima attenzione.
L’estinzione non equivale a una vittoria nel merito dell’Agenzia, ma ne produce gli effetti sostanziali
È necessario distinguere due piani.
La mancata riassunzione non determina una pronuncia giudiziale che riconosce la fondatezza dell’accertamento. Il giudice, infatti, non si pronuncia sulla legittimità della pretesa fiscale, ma prende atto dell’estinzione del processo. Tuttavia, sul piano sostanziale, l’effetto è estremamente favorevole all’Amministrazione finanziaria.
L’atto tributario, non essendo più oggetto di una valida contestazione giudiziale e venendo meno le pronunce che ne avevano eventualmente disposto l’annullamento, acquista definitività. È questo il profilo più significativo della disciplina.
L’Amministrazione finanziaria può conseguire un risultato economicamente equivalente alla vittoria definitiva senza ottenere una pronuncia favorevole sul merito della controversia. Il contribuente, invece, perde la possibilità di fare valere nel medesimo processo le ragioni che avevano condotto all’annullamento dell’atto nei precedenti gradi di giudizio.
La Corte di Cassazione ha più volte ribadito questo meccanismo, evidenziando come l’estinzione del giudizio di rinvio tributario comporti la caducazione delle precedenti decisioni, con la sola salvezza dei capi autonomamente passati in giudicato.
Un’asimmetria processuale che merita una riflessione critica
La disciplina della riassunzione pone un problema di particolare rilievo sul piano dell’effettività della tutela giurisdizionale, il contribuente è il soggetto che ha introdotto il processo per contestare una pretesa dell’Amministrazione finanziaria. Può avere sostenuto anni di contenzioso, ottenuto pronunce favorevoli e dimostrato, secondo i giudici di merito, l’illegittimità dell’accertamento eppure, un’omissione processuale successiva alla cassazione con rinvio può determinare la perdita integrale dei risultati conseguiti.
L’Agenzia delle Entrate, dal canto suo, può limitarsi ad attendere la scadenza del termine di riassunzione, beneficiando della definitività dell’atto. Si determina, quindi, una evidente diversità di conseguenze dell’inerzia processuale, formalmente entrambe le parti possono riassumere, sostanzialmente, però, nelle controversie in cui l’estinzione consolida l’accertamento, soltanto il contribuente sopporta il rischio concreto della mancata prosecuzione del giudizio.
È una disciplina che, pur essendo espressione di un orientamento giurisprudenziale consolidato, merita una valutazione critica alla luce dei principi di effettività della tutela giurisdizionale, del diritto di difesa e della parità delle parti, sanciti dagli artt. 24 e 111 della Costituzione.
Non si tratta di negare la funzione dei termini processuali o l’esigenza di certezza dei rapporti giuridici.
Si tratta, piuttosto, di interrogarsi sulla ragionevolezza di un sistema nel quale l’inerzia successiva a una cassazione con rinvio può consolidare una pretesa fiscale che era stata precedentemente annullata da uno o più giudici.
Una questione che appare ancora più significativa nei contenziosi di lunga durata, nei quali il giudizio di legittimità può intervenire a distanza di molti anni dall’emissione dell’atto impositivo.
Le conseguenze operative per il difensore tributario
L’ordinanza n. 28434/2026 impone una particolare attenzione nella gestione dei giudizi che ritornano dalla Corte di Cassazione. Il difensore del contribuente deve considerare la pubblicazione della pronuncia di cassazione con rinvio come un momento processuale di assoluta rilevanza.
Non è sufficiente prendere atto dell’annullamento della precedente sentenza. Occorre verificare immediatamente il termine perentorio applicabile, predisporre la riassunzione davanti alla Corte di giustizia tributaria individuata dalla Cassazione e provvedere ai relativi adempimenti processuali. Particolare attenzione deve essere prestata anche alle controversie che abbiano già formato oggetto di precedenti giudizi di rinvio. Come chiarito dalla stessa ordinanza n. 28434/2026, una precedente riassunzione non può produrre effetti rispetto a un successivo annullamento con rinvio.
Ogni nuova pronuncia di cassazione con rinvio richiede un autonomo impulso processuale. Il contribuente non può, dunque, confidare nella precedente attività difensiva né attendere che sia l’Agenzia delle Entrate a riattivare il processo.
Nel giudizio tributario la riassunzione è soprattutto un onere del contribuente. L’ordinanza della Corte di Cassazione n. 28434 del 4 novembre 2026 conferma un principio che dovrebbe essere sempre presente nella strategia difensiva tributaria. La mancata riassunzione del giudizio dopo la cassazione con rinvio non determina la conservazione della precedente sentenza favorevole, ma l’estinzione dell’intero processo, con conseguente definitività dell’atto impositivo originariamente impugnato.
La circostanza che entrambe le parti siano legittimate alla riassunzione non deve indurre a ritenere che entrambe abbiano il medesimo interesse sostanziale alla prosecuzione. L’Agenzia delle Entrate, nelle controversie in cui l’estinzione determina la definitività dell’accertamento, può non avere alcuna convenienza a riassumere. Anzi, la sua inattività può consentirle di conseguire un risultato più favorevole di quello che potrebbe ottenere affrontando nuovamente il giudizio di merito.
Il contribuente, invece, è normalmente l’unico soggetto che ha un interesse concreto e immediato a impedire l’estinzione del processo. La vera conclusione è che, nel contenzioso tributario, non basta avere ragione e non basta neppure aver vinto in primo e in secondo grado. Occorre preservare processualmente il risultato conseguito.
Perché una vittoria giudiziaria, anche ripetuta, può essere definitivamente vanificata dalla mancata riassunzione dopo la cassazione con rinvio.
E mentre il contribuente rischia di perdere tutto, l’Agenzia delle Entrate può vincere semplicemente non facendo nulla.
Riferimenti normativi: Artt. 24 e 111 della Costituzione, Artt. 392 e 393 c.p.c., Artt. 45 e 63 del D.Lgs. n. 546/1992.
Riferimenti giurisprudenziali: Cass. civ., Sez. V, ordinanza 4 novembre 2026, n. 28434, Cass. civ., Sez. V, 3 luglio 2013, n. 16689, Cass. civ., Sez. V, 13 dicembre 2018, n. 32276, Cass. civ., Sez. V, 7 giugno 2023, n. 16002, Cass. civ., Sez. III, 21 settembre 2023, n. 26970.
Avv. Giuseppe Marino
Avvocato tributarista – Dottore Commercialista